引言
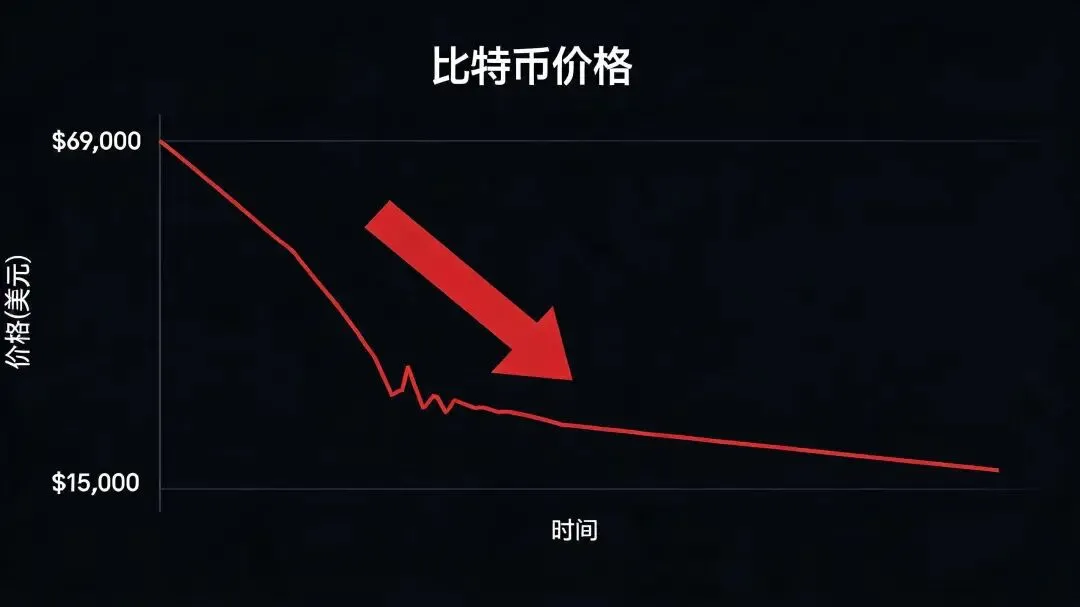
2026 年 6 月,加密货币市场出现显著波动。
市场数据:
•比特币:从高点 12.6 万美元下跌至 6 万美元,跌幅 52%•加密货币 ETF:连续多日下跌,爆仓人数超 19 万,金额近 11 亿美元同期观察:
杭州主城区,房产抵押贷款咨询量环比上升 45%。
咨询客户特征:年收入 500 万元以上,可投资资产 5000 万元以上。
研究问题:
为何高净值人群在虚拟资产暴跌后转向房产抵押?两类融资工具的风险收益特征有何差异?
本文从五个维度进行对比分析,为高净值人群资产配置提供实证依据。
一、波动性比较
虚拟货币价格波动:
房产:
结论:
虚拟货币年化波动率约 80%-100%,房产年化波动率约 3%-5%。
波动性差异约 20-30 倍。
二、抵押率与爆仓风险
虚拟货币抵押贷款条款:
•抵押率:30%-50%(借 100 万,需要 200-300 万币值)2026 年 6 月 6 日,比特币单日跌 16%:
房产抵押贷款:
•抵押率:70%(借 100 万,需要 150 万房产)结论:
虚拟货币抵押融资存在追加保证金机制和强制平仓风险,房产抵押融资无此类风险。
三、法律风险比较
虚拟货币法律地位:
•诈骗案例:2026 年 5 月,湖北"OUR BIT"平台诈骗 4.6 亿元,受害者近 3 万人真实案例:
六旬老太假扮少女,骗小伙 20 万买虚拟货币,加 10 倍杠杆,几天爆仓亏光。
法院判决:诈骗 20 万,钱追不回来。
房产抵押:
结论:
虚拟货币相关融资活动在中国大陆地区不受法律保护,房产抵押受《民法典》保护。
四、流动性比较
虚拟货币流动性特征:
2026 年 6 月 6 日,比特币暴跌 16%:
房产:
结论:
虚拟货币名义流动性高,但极端市场条件下存在流动性枯竭风险;房产抵押融资流动性稳定。
五、资金用途比较
虚拟货币贷款典型用途:
房产抵押贷款:
结论:
虚拟货币贷款多用于高风险投机,房产抵押贷款多用于实体经营和消费。
三种人,适合房产抵押
1. 有房,需要资金周转
•房产抵押:利率 3.2%-3.5%,期限 1-10 年2. 厌恶风险,追求稳定
3. 企业主,需要经营资金
三种人,不适合碰虚拟货币
1. 借钱炒币
2. 相信"稳赚不赔"
3. 不懂技术,跟风入场
一个对比表
六、适用人群分析
适合房产抵押融资的人群特征:
1. 持有房产,存在短期资金周转需求
•房产抵押:利率 3.2%-3.5%,期限 1-10 年2. 风险厌恶型投资者
3. 企业主,存在经营性资金需求
七、虚拟货币投资风险提示
不建议参与虚拟货币投资的人群:
1. 依赖借贷资金进行投资
2. 风险承受能力较低,期望保本收益
3. 缺乏相关知识,盲目跟风投资
八、综合对比
九、结论与建议
9.1 研究结论
2026 年 6 月加密货币市场波动事件表明,虚拟货币作为融资工具存在以下系统性风险:
1高波动性:价格波动幅度大,短期内可能出现 50% 以上跌幅2低抵押率:抵押率仅 30%-50%,远低于房产的 70%3法律保障缺失:中国大陆地区虚拟货币交易不受法律保护房产抵押融资凭借低波动性、高抵押率、完善的法律保护,在高净值人群资产配置中具有显著优势。
9.2 配置建议
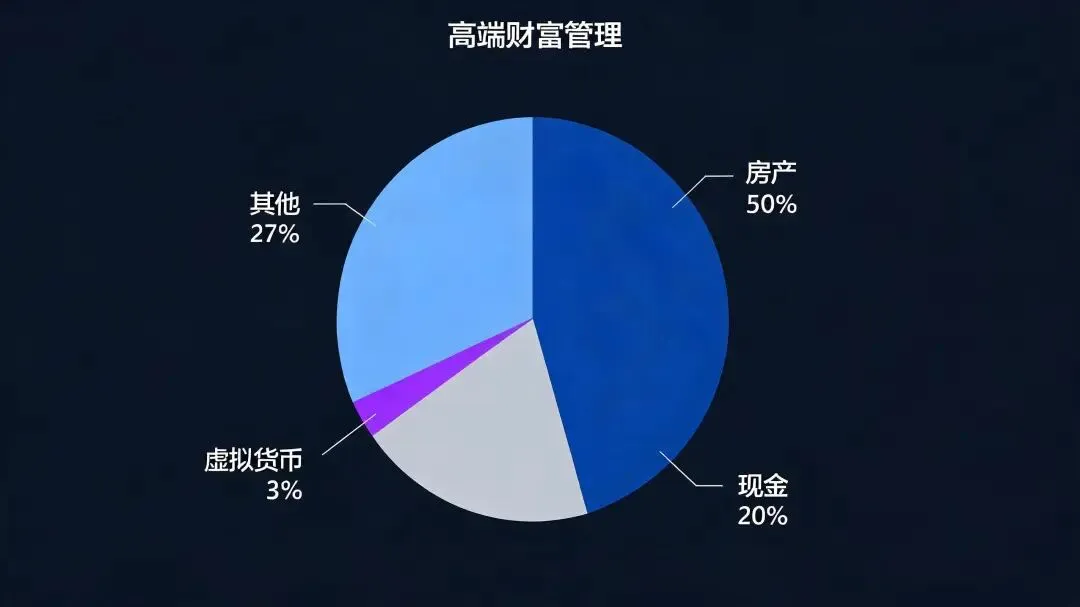
基于上述分析,对高净值人群(年收入 500 万元以上,可投资资产 5000 万元以上)提出以下建议:
1. 虚拟货币配置比例控制在 5% 以内
- 仅使用闲置资金投资
- 避免使用杠杆或抵押融资
- 充分认知投资风险
2. 房产作为核心配置资产(40%-60%)
- 优先选择一线城市核心区域
- 融资成本较低(3.2%-3.5%)
- 法律保护完善,资产隔离效果好
3. 保持充足现金流(12 个月以上支出)
- 避免流动性风险
- 房产抵押可作为融资备用工具
4. 重视财富传承规划
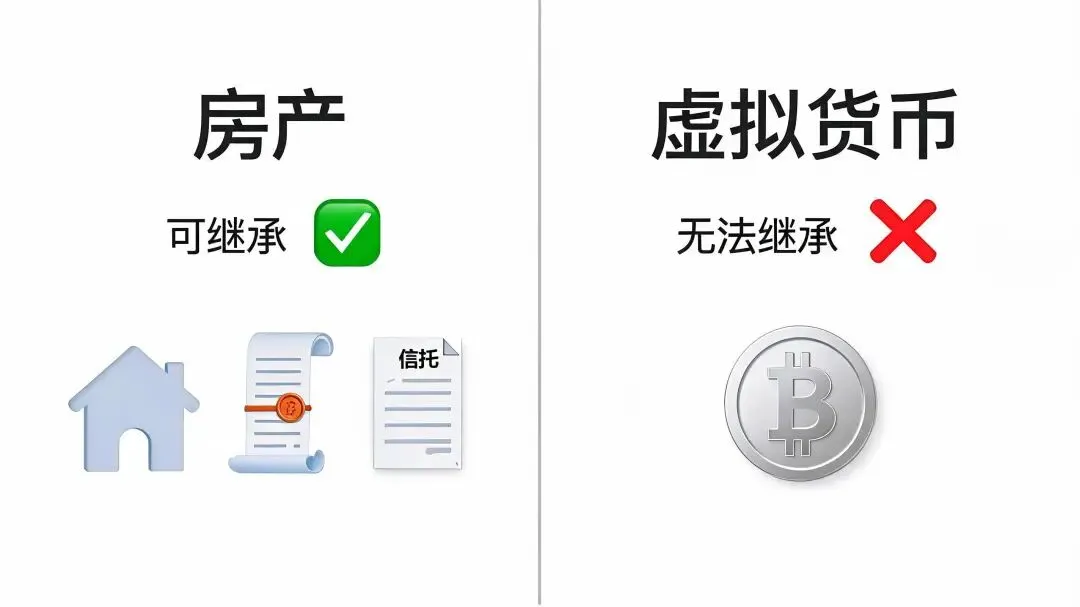
- 房产可通过遗嘱公证、家族信托传承
- 虚拟货币传承存在法律和技术障碍
5. 关注税务效率
- 房贷利息可抵扣个人所得税
- 虚拟货币收益税务处理尚不明确
9.3 研究局限
本研究基于 2025-2026 年市场数据,结论可能随政策变化和市场发展而调整。投资者应结合自身情况,咨询专业理财顾问。
参考文献:
[1] 中国人民银行。关于防范代币发行融资风险的公告。2017.
[2] 中国银保监会。商业银行房地产贷款风险管理指引。2020.
[3] 新浪财经。加密货币市场 2026 年 6 月波动分析报告。2026.
[4] 杭州市住房保障和房产管理局。杭州市房地产市场监测报告。2026.
作者声明:本文仅供参考,不构成投资建议。市场有风险,投资需谨慎。