一、先搞懂:2026年房抵贷年化的核心逻辑
房抵贷的年化利率,≠口播的“月息×12”。
2026年8月落地的《个人贷款业务明示综合融资成本规定》明确要求:所有息费都要按内部收益率(IRR)折算成年化综合融资成本。
✅ 核心公式锚点:
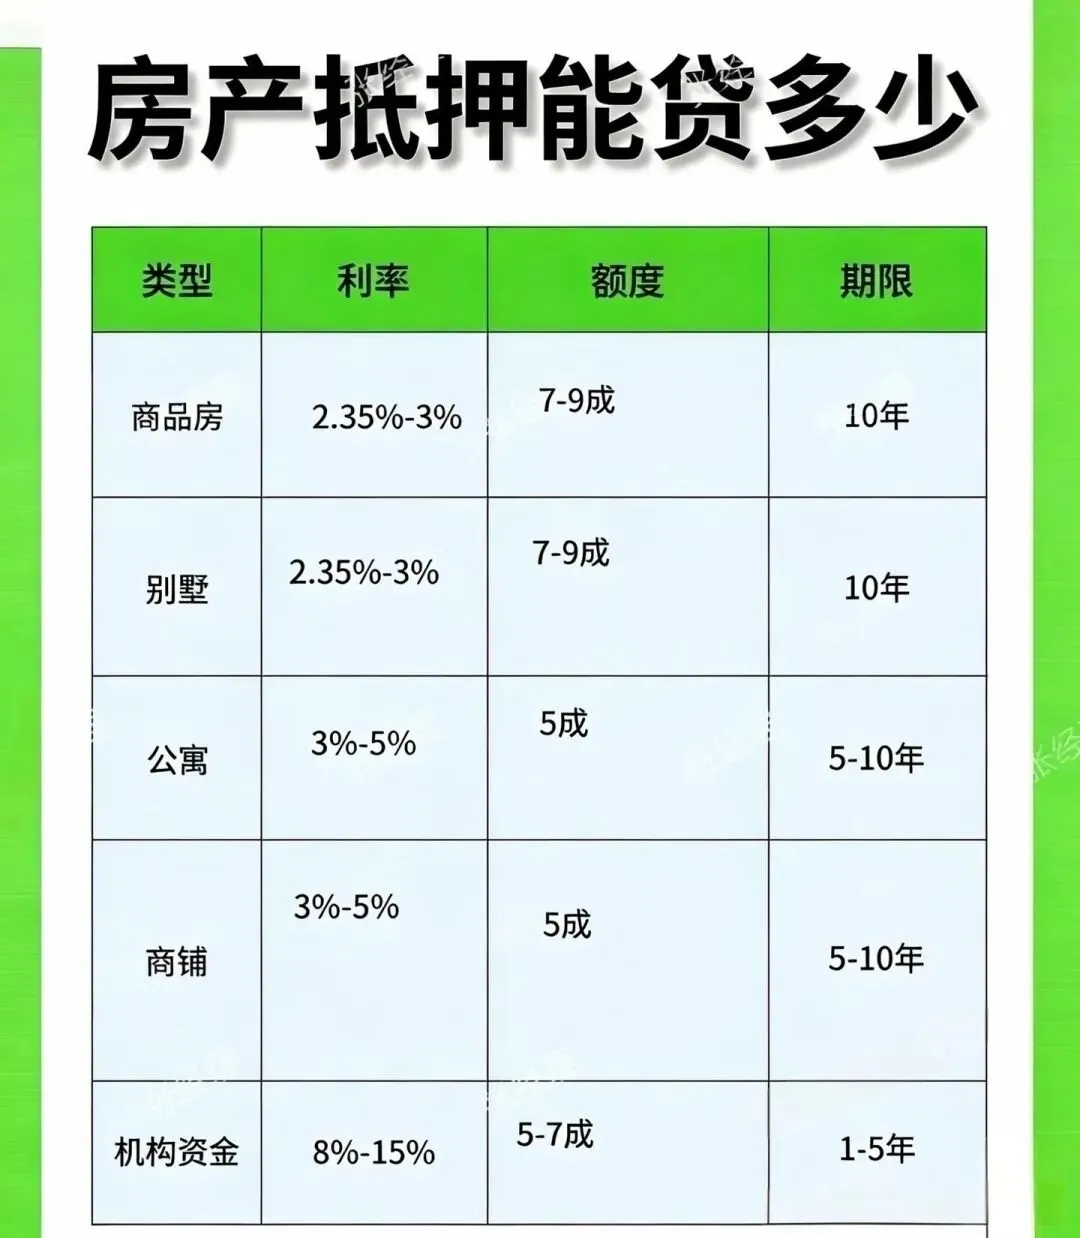
基础利息年化 = 合同执行利率(LPR + 加点)
综合年化 =(利息 + 评估费 + 担保费 + 服务费)÷ 实际占用本金,按IRR折算
二、房抵贷常见还款方式的年化算法
✅ 1. 先息后本(房抵贷主流玩法)
每月只还利息,到期还本金,本金全程占用~
名义年化:月利率 × 12
案例:100万、年化3.0%
月供利息 = 100万 × 3% ÷ 12 = 2500元
到期一次性归还本金100万
特点:纯先息后本、无附加费时,名义年化 ≈ IRR年化。
✅ 2. 等额本息 / 等额本金
每月归还部分本金 + 利息,实际占用本金逐月减少~
算法:必须用IRR计算。
案例:100万、名义年化3.0%、10年期等额本息。
结果:IRR年化 ≈ 3.0%,但因本金占用递减,实际资金成本感知略高。
✅ 3. 综合融资成本口径(2026新规重点)
以下费用,必须全部计入年化成本:
贷款利息
房产评估费(通常500元~2000元)
担保 / 增信服务费
中介服务费(一次性或按年收取)
实测案例:
贷款金额:100万
期限:3年期
名义年化:3.0%
总利息:100万 × 3% × 3 = 9万元
附加费用:评估费1500元 + 中介费1.5万元 = 1.65万元
综合融资成本(IRR折算后) ≈ 3.55%
三、手把手算:用IRR核一遍房抵贷真实年化
以“100万先息后本、年化3.0%、1年期”为例,步骤如下:
第0期现金流:-1000000(实际到账金额)
第1~11期现金流:+2500(每月还息)
第12期现金流:+1002500(最后一期利息 + 本金)
Excel中使用IRR函数:
月利率 ≈ 0.25%
年化利率 ≈ 3.0% ✅
四、2026年办房抵贷必看的避坑点
❌ 坑1:只看名义年化,忽略综合成本
中介说“年化2.8%”,却隐瞒1.5万元服务费 → 真实综合年化直接破3.3%+。
❌ 坑2:把经营贷包装费算在利率外
担保费、账户管理费,必须计入综合年化。新规要求《明示表》逐项列示。
❌ 坑3:LPR浮动没算重定价
房抵贷多挂钩5年期LPR + 加点,每年重定价日会随LPR浮动。签约时,务必看清“加点”是否固定。
 10个月宝宝每天需要喝多少奶粉?