当前位置:首页>地产>信托超市 | 房地产信托从爆雷到兑付的生存逻辑

信托超市 | 房地产信托从爆雷到兑付的生存逻辑

  • 2026-08-26 13:27:06
信托超市 | 房地产信托从爆雷到兑付的生存逻辑

从近年兑付案例看房地产信托化债路径与投资人的生存指南

 2026年1月8日 信托超市 阅读时间:12分钟

 爆雷地产信托兑付现状全景图

各类兑付方案占比

部分兑付/资产处置
65%
整体打折重组
20%
完全违约/诉讼中
15%

抵押物区位与回收率关系

一线城市核心区高
平均回收率85%
二线城市优质地段中
平均回收率60%
三四线城市/郊区低
平均回收率35%

"房地产信托的风险处置已进入深水区,投资人必须清醒认识到,最终的兑付比例不取决于承诺,而取决于底层资产的质量与流动性。"

—— 金融风险研究专家 李建华教授,2025年11月

 近年典型兑付案例深度剖析

回顾过去几年的房地产信托风险处置案例,我们可以清晰地看到不同的化债路径与结果。以下案例揭示了不同类型项目的命运。

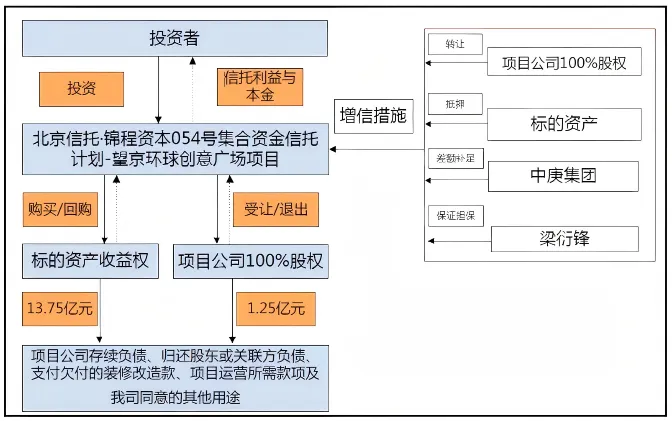
北京信托-中庚地产项目

已处置
规模:15亿元
抵押物:北京朝阳商场
到期时间:2023年12月

 处置结果:

15亿元债权以11亿元转让给第三方,投资人获得6.2折本息兑付。抵押物未走市场化处置流程,估值从最初虚高状态回归理性。

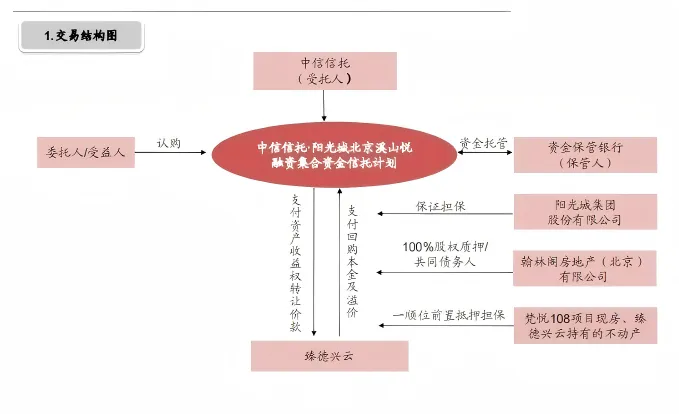
中信信托-阳光城溪山悦

纾困中
规模:14.7亿元
抵押物:北京国贸CBD现房
到期时间:2025年2月

 处置结果:

中信信托以自有资金发放1.5亿元纾困贷款,盘活抵押物。核心区位优质资产有望实现较高回收率,体现了信托公司主动管理能力。

光大信托-恒大北外滩

已承接
规模:22.95亿元
抵押物:上海北外滩地块
到期时间:2024年初

 处置结果:

信托到期后正常兑付,光大信托接手地块并引入伊泰置业共同开发。核心城市优质地块受机构青睐,具备自我造血能力。

民生信托-至信1174号

部分兑付
规模:3.1亿元
抵押物:股票+廊坊土地
到期时间:2022年8月

 处置结果:

股票质押部分及时处置兑付40%本息,但土地抵押物因环京市场低迷至今难以处置。非核心资产流动性差成为回收障碍。

安信信托重组案

整体处置
规模:整体风险化解
处置方式:引入国资+整体打折
完成时间:2023-2024年

 处置结果:

整体风险化解方案,所有产品按认购金额给予6-8折兑付。体现了系统性风险需要系统性解决方案,但投资人承受了较大损失。

中融信托最新动态

分化处置
策略:一项目一策
原则:按底层资产兑付
进展:已启动处置

 最新进展:

明确表示不会"通兑",每个产品按底层资产情况分别处置。资金池项目与有具体底层资产项目将面临不同命运。

爆雷地产信托兑付关键因素分析

通过对比分析近年来的处置案例,我们总结出影响兑付可能性的四大关键因素:

1
抵押物质量与区位

核心城市核心区域的优质抵押物是兑付的最大保障。如北京国贸、上海北外滩等一线城市核心区资产,即使市场调整也保持了较强的流动性和价值稳定性。

2
抵押率合理性与评估准确性

市场高涨期的虚高评估是后续爆雷的隐患。合理的抵押率(通常应低于70%)和审慎的评估方法是风险防控的第一道防线。

3
信托公司处置能力与资源

实力雄厚的信托公司能够调动资源推动项目重组、引入战投或提供纾困资金,为风险化解创造可能。

4
底层资产清晰度与隔离

有明确底层资产且实现有效风险隔离的项目,相比资金池类产品有更高的处置确定性和透明度。

房地产信托风险处置数据概览(2021-2025)
已暴露风险的房地产信托规模约1.2万亿元
已完成处置的项目比例约65%
平均兑付比例(完成处置项目)约58%
一线城市核心区项目平均兑付比例约82%
三四线城市项目平均兑付比例约31%
时间线:房地产信托风险演变与处置进程
2021年
部分房企开始出现流动性问题,房地产信托风险初步暴露
2022年
风险加速暴露,监管部门推动"保交楼"政策,信托公司开始尝试多种处置方式
2023年
房地产信托风险全面暴露,处置进入深水区,首例整体重组方案出现
2024年
分化加剧,优质资产项目开始出现成功处置案例,而问题资产处置依然困难
2025年
处置模式基本成型,市场对不同类型的风险项目形成相对稳定的预期
专业视角:未来趋势与投资者建议
"房地产信托的风险出清过程实际上是中国金融体系走向成熟的一个重要标志。刚性兑付的打破,促使投资者、金融机构和监管层都更加关注底层资产的真实价值和风险收益特征。"
—— 中国信托业协会专家委员会委员 李薇,2025年行业峰会发言

基于近年来的风险处置实践,我们对投资者提出以下建议:

  1. 正视风险,放弃刚兑幻想:信托产品本质是投资,投资者需为自己的投资决策承担责任。

  2. 关注底层资产而非仅仅管理人:优先选择底层资产清晰、抵押物优质且估值合理的项目。

  3. 重视抵押物的区位与流动性:核心城市核心区域的资产具有更强的抗跌性和处置可能性。

  4. 积极参与处置过程:作为投资者,应积极参与受益人大会,审慎评估各种处置方案。

  5. 分散投资,避免过度集中:不将所有资金集中于单一类型或单一管理人的信托产品。

核心结论

站在2026年回顾过去五年的房地产信托风险处置历程,我们可以清晰地看到:资产质量决定兑付底线,处置能力影响回款效率。那些拥有核心城市优质抵押物且抵押率合理的项目,即使遭遇市场调整,仍能通过多种路径实现较高比例兑付。

未来,随着中国房地产市场逐步企稳和信托行业风险处置机制的完善,房地产信托的风险出清进程将逐步进入尾声。而对于投资者而言,这一过程带来的最宝贵教训是:投资的本质是对底层资产价值的判断,而非对金融机构信用的盲目信任。

关键洞察速览

 核心发现

一线城市核心区地产信托项目平均兑付率超过80%,而三四线城市项目仅为31%。

 风险警示

无明确底层资产的资金池类信托产品,面临更大的兑付不确定性。

 趋势前瞻

2025年后,房地产信托新增规模大幅缩减,行业进入存量风险化解与转型发展新阶段。

行业专家观点

"信托行业从规模扩张转向风险化解与高质量发展,这是中国金融体系成熟的必经之路。"

—— 王建,金融监管研究专家

"投资者教育的缺失是此次风险暴露中凸显的问题之一。未来,合格投资者制度需要进一步完善。"

—— 陈思雨,投资者保护中心研究员

互动讨论区

您认为当前房地产信托风险是否已经充分释放?未来哪些类型的信托产品更值得关注?欢迎分享您的观点。

读者评论精选

"经历了这次调整,我现在只敢投有明确政府背景的基础设施类信托了。"

—— 投资者张先生
© 2026 信托超市 | 本报告基于公开信息及行业数据制作,仅供参考,不构成投资建议

数据来源:中国信托业协会、各信托公司公告、公开市场信息

点分享
点收藏
点在看
点点赞
END

最新文章

随机文章