当前位置:首页>地产>信达地产新年获57.5亿融资大单!是融资回暖还是“生死时刻”?

信达地产新年获57.5亿融资大单!是融资回暖还是“生死时刻”?

  • 2026-09-09 04:32:50
信达地产新年获57.5亿融资大单!是融资回暖还是“生死时刻”?

扫码添加小编

可免费获取资料

发送个人名片入群交流

目录:

01 | 新年第一枪,融资市场的微妙信号

02 | 融资背后:生死博弈的精密算计

03 | 从“白衣骑士”到“重症监护室”

04 | 现金流危机:60亿与200亿的差距

05 | 2026年的“信用种姓制度”:房企生存法则的残酷真相

06 | 生死博弈,谁能活得更久?

01 | 新年第一枪,融资市场的微妙信号

2026年伊始,信达地产以一笔57.5亿元的融资大单打响了新年的“第一枪”,引发了资本市场的广泛关注。

这一融资规模,无疑是楼市融资回暖的积极信号。然而,透过这一笔融资的表象,我们不难发现,这笔钱的背后,隐藏着一个关于房地产行业深层次“信用博弈”和“生死时刻”的复杂现实。

融资回暖的信号,但并非普遍适用

自去年下半年以来,房地产行业的融资环境逐步改善,尤其是在央企背景的房企中,融资条件相对较为宽松。信达地产作为央企背景的“白衣骑士”,其背后有中国信达这家资产管理公司强大的信用背书,因此在市场上具有较强的融资能力。

57.5亿的融资不仅仅是信达地产的“及时雨”,也为市场注入了一剂强心针。

然而,单纯将此视为融资回暖的标志未免过于乐观。

对于那些信用背景不强、资产负担沉重的民营房企,他们依然面临着巨大的融资挑战。

 02 | 融资背后:生死博弈的精密算计

这笔57.5亿的融资,对信达地产而言,更多的是一次“借新还旧”,为缓解短期债务压力、避免流动性危机提供的“续命钱”。

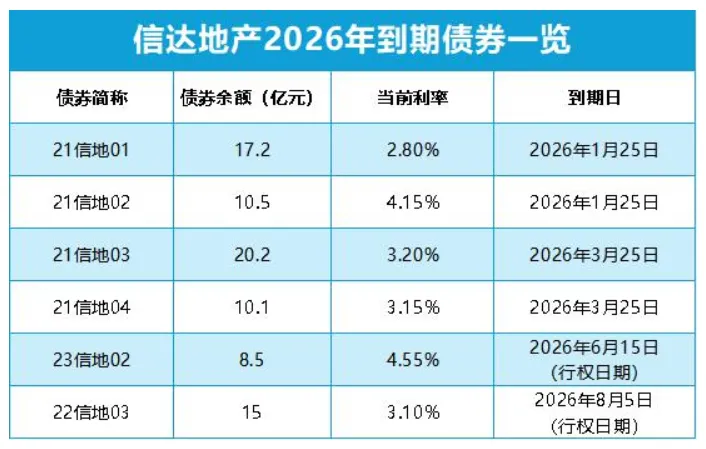
详细分析债务情况,不难发现,信达地产即将到期的债务本金高达58亿元,其中大多数债务集中在一季度。

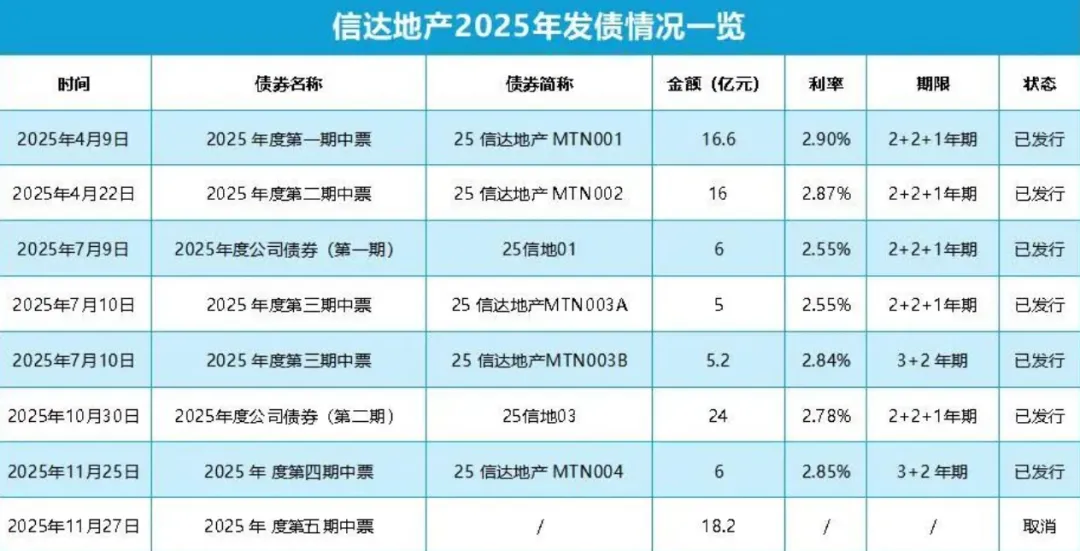
此次57.5亿债券的发行额度,正好覆盖了这一缺口。

精准覆盖:从“填坑”到利率置换

不仅如此,这次债务置换的利率差异也揭示了融资背后更多的行业潜规则。

信达地产的旧债利率普遍在2.8%到4.15%之间,而此次新债的发行利率则压至3%以下,最低达2.55%。这意味着信达地产通过这次融资,用更低的成本置换高息债务,从而降低了财务费用,进一步优化了债务结构。

对于房地产企业来说,融资成本的降低意味着每年可节省上亿的利息支出,而这些节省下来的利息,直接转化为利润。

当前利润空间极度压缩的房地产行业,这种“利率置换”无疑是一个重要的生存技巧。

数据来源:DM查债通、观点指数整理

 03 | 从“白衣骑士”到“重症监护室”

然而,即使信达地产暂时化解了燃眉之急,背后的财务状况却依然不容乐观。

信达地产曾是行业内的“白衣骑士”,依托母公司中国信达的资本支持,接盘了大量出险项目,扮演着“救火队长”的角色。

然而,随着房地产市场调整的加剧,信达地产自己也深陷泥潭。

2025年,信达地产的财报显示,公司出现了近53亿的净亏损,这是近十年来的首次亏损。

造成亏损的原因主要是信达地产在过去几年投资的“地王项目”和接手的复杂项目,在楼市调整期未能及时消化,最终成为了沉重的负担。

27.41亿元的资产减值准备便是最直接的体现,反映了楼市深度调整对信达地产的负面影响。

数据来源:上清所、上交所、观点指数整理

04 |现金流危机:60亿与200亿的差距

除了巨额亏损,信达地产还面临着巨大的偿债压力。

据数据,截至2025年三季度,信达地产的现金及现金等价物仅为61.08亿元,而其一年内到期的非流动负债高达196.33亿元。

即使加上此次融资的57.5亿元,仍然存在巨大缺口。

这表明信达地产的现金流状况异常紧张,尽管它通过融资手段获得了“暂时的缓解”,但其“以债养债”的模式显然是难以为继的。

尤其在楼市调整、资产减值的背景下,短期内很难通过销售回款等手段填补这个资金缺口。

 05 |2026年的“信用种姓制度”:房企生存法则的残酷真相

信达地产这笔57.5亿元的融资,虽然给市场带来了短期的乐观情绪,但其背后反映的,正是房地产行业即将进入一个“信用种姓制度”的时代。

信用种姓制度:融资成本的分化

2026年,房地产行业的竞争,将不再单纯是规模竞争,而是融资成本的竞争。像信达地产这样的央企背景或国资控股企业,依然可以通过市场化的低利率融资手段获得资金,即便面临巨额亏损和高负债,也能继续借到低成本资金。

而对于民营房企和地方性头部企业,则将面临更加严苛的融资环境。

第一等级(央企背景):

这些企业具有强大的信用背书,能够以较低的利率获得融资,即便面临资产减值和亏损,也能通过债务置换降低成本。

第二等级(优质民企及混合所有制企业):

这些企业面临更高的融资门槛,每一笔融资都需要经过严格审查,利率水平较高,且在市场波动时容易受到影响。

第三等级(普通民营房企):

这些企业由于缺乏强大的信用背书,融资难度较大,面临的风险更高,未来的生存空间可能会受到较大压缩。
 06 | 生死博弈,谁能活得更久?

信达地产的融资虽然看似为其注入了新鲜血液,但从行业的长周期视角来看,这场融资无疑暴露了房地产行业当前的核心矛盾:信用决定生死,而融资的成本和结构,决定了企业能否持续生存。

在2026年,房地产行业的“信用博弈”已经打响。

房企的未来,不再取决于其市场份额和资产规模,而是其融资成本和信用状况。对于投资者和行业观察者而言,真正的生死时刻,才刚刚开始。

【贝增资本】接下来,会持续围绕不动产投资、融资退出展开研究与拆解,欢迎关注,不错过最新动态!

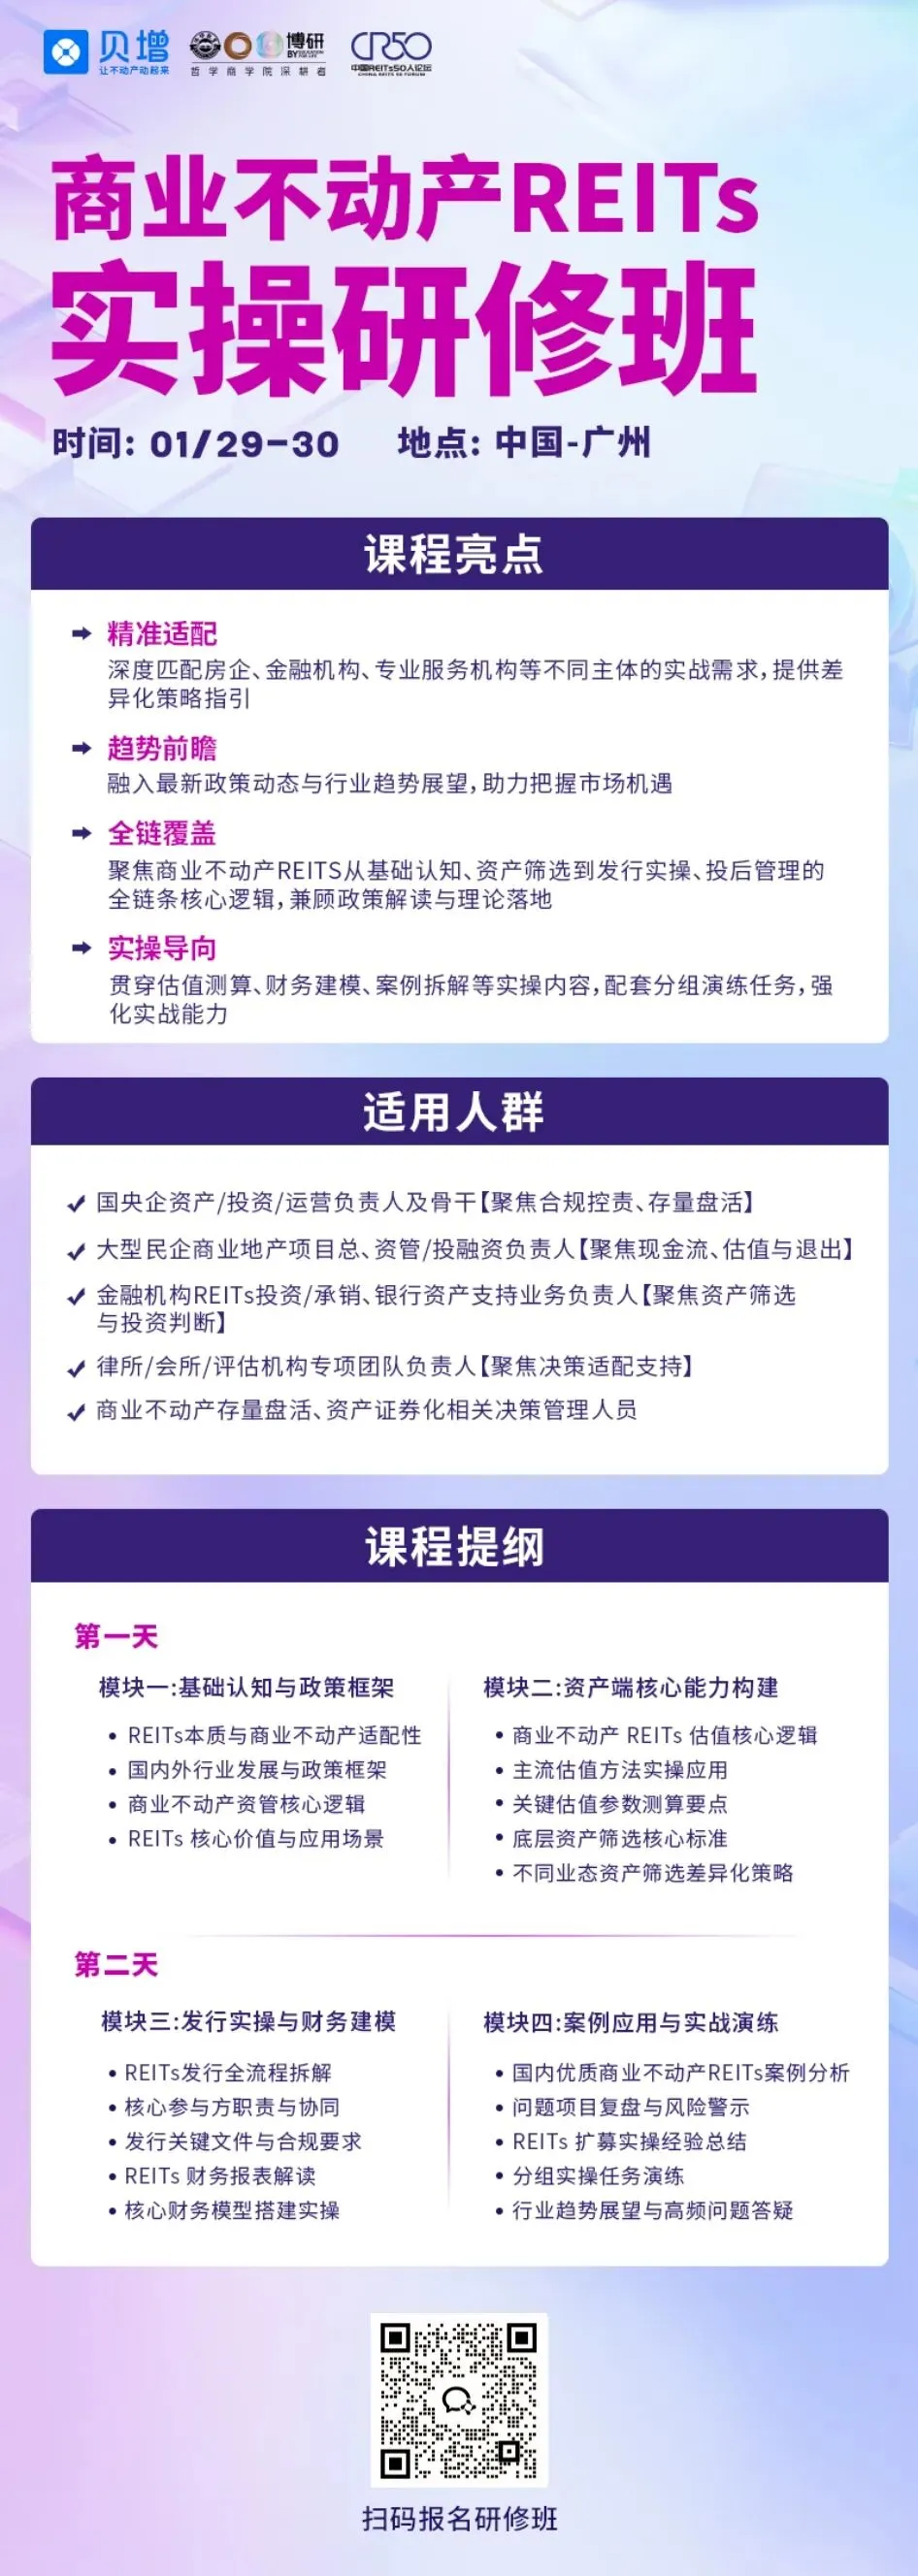
如果你关注:商业不动产如何对标 REITs、资产如何从“项目”转向“资本化结构”欢迎了解《商业不动产REITs实操研修班》,将系统拆解如何在项目中实施REITs,并实现高效退出,带你从理论到实操全方位掌握!

↓ 扫码了解课程详情 ↓

小编还给大家整理了系列资料库,感兴趣的朋友可以扫码添加小编,备注【资料包】参与互动获取哦!

商业不动产REITs“1+3+N”政策框架

扫码添加小编

活动转发+点赞可免费获取资料

你认为,2026年房企生存的关键因素是什么?

① 融资成本的竞争

② 项目回款速度

③ 资产结构优化

④ 政策支持力度

评论区聊聊👇

【免责声明】本文由贝增资本整理编辑,部分内容及图片来源于网络,版权归原作者所有,转载请注明出处,若有侵权请联系我们删除。

精彩分享

◆证监会最新发声:点名支持商业不动产REITs!

◆国务院最新批准:中国石化×中国航油重组,一场国家级能源底座再编排!

◆“王牌”遭冻结、展期被拒,万科如何破局?

最新文章

随机文章