当前位置:首页>地产>首付降至30%!商办地产史诗级松绑,存量时代的破局与重生?

首付降至30%!商办地产史诗级松绑,存量时代的破局与重生?

  • 2026-08-21 04:24:28
首付降至30%!商办地产史诗级松绑,存量时代的破局与重生?

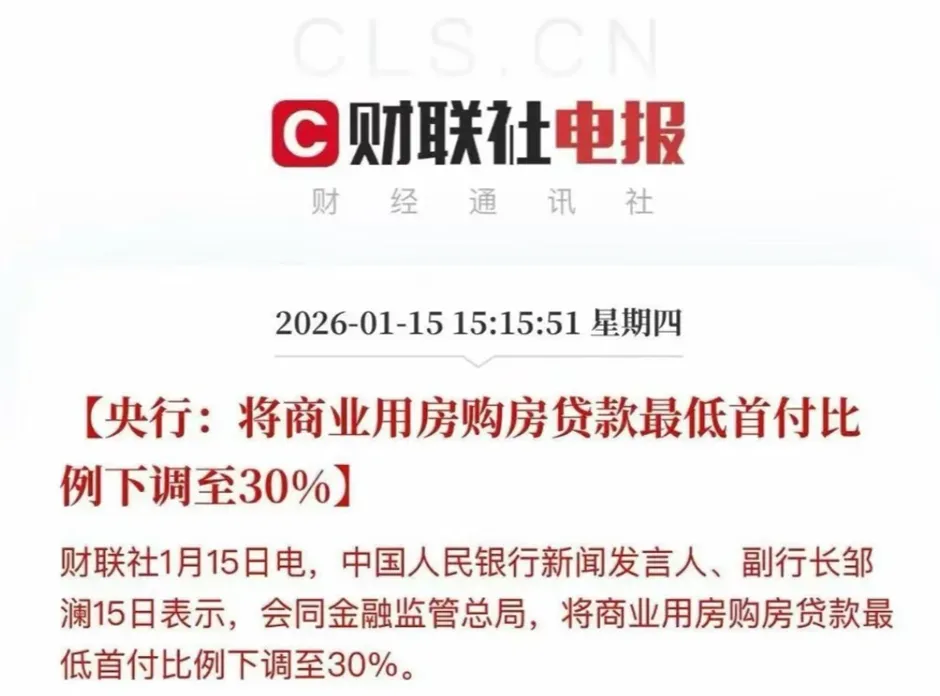
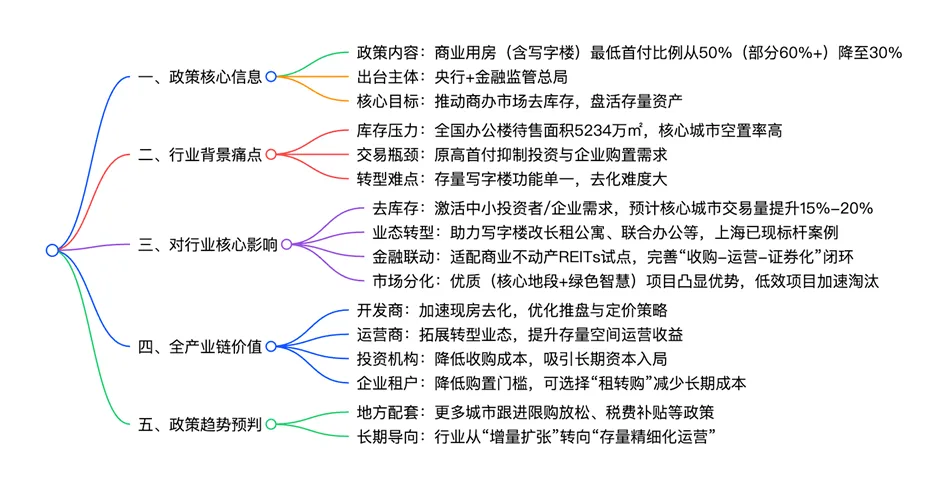
2026 年 1 月 15 日,央行与金融监管总局联合推出商办房首付比例下调政策 —— 最低首付从 50%(部分银行执行 60% 以上)降至 30%,这一 “20 年未见的重大调整”,精准靶向行业核心矛盾:截至 2025 年 11 月末,全国办公楼与商业营业用房待售面积合计近 2 亿平方米,多数城市去化周期长达 30-70 个月,库存高企已成行业沉疴。

但单一首付调整难以彻底扭转格局,政策落地面临多重制约。一方面,资金成本价差显著:企业经营贷利率低至 1.9%-2.3% 且可贷 10 年,商办按揭利率居高不下,导致企业更倾向 “全款购置 + 抵押融资”,削弱首付下调效果;另一方面,银行风控收紧,以深圳为例,写字楼高空置率导致收益不足、评估价值缺乏支撑,即便首付降低,银行仍会压缩审批额度,难以撬动市场。

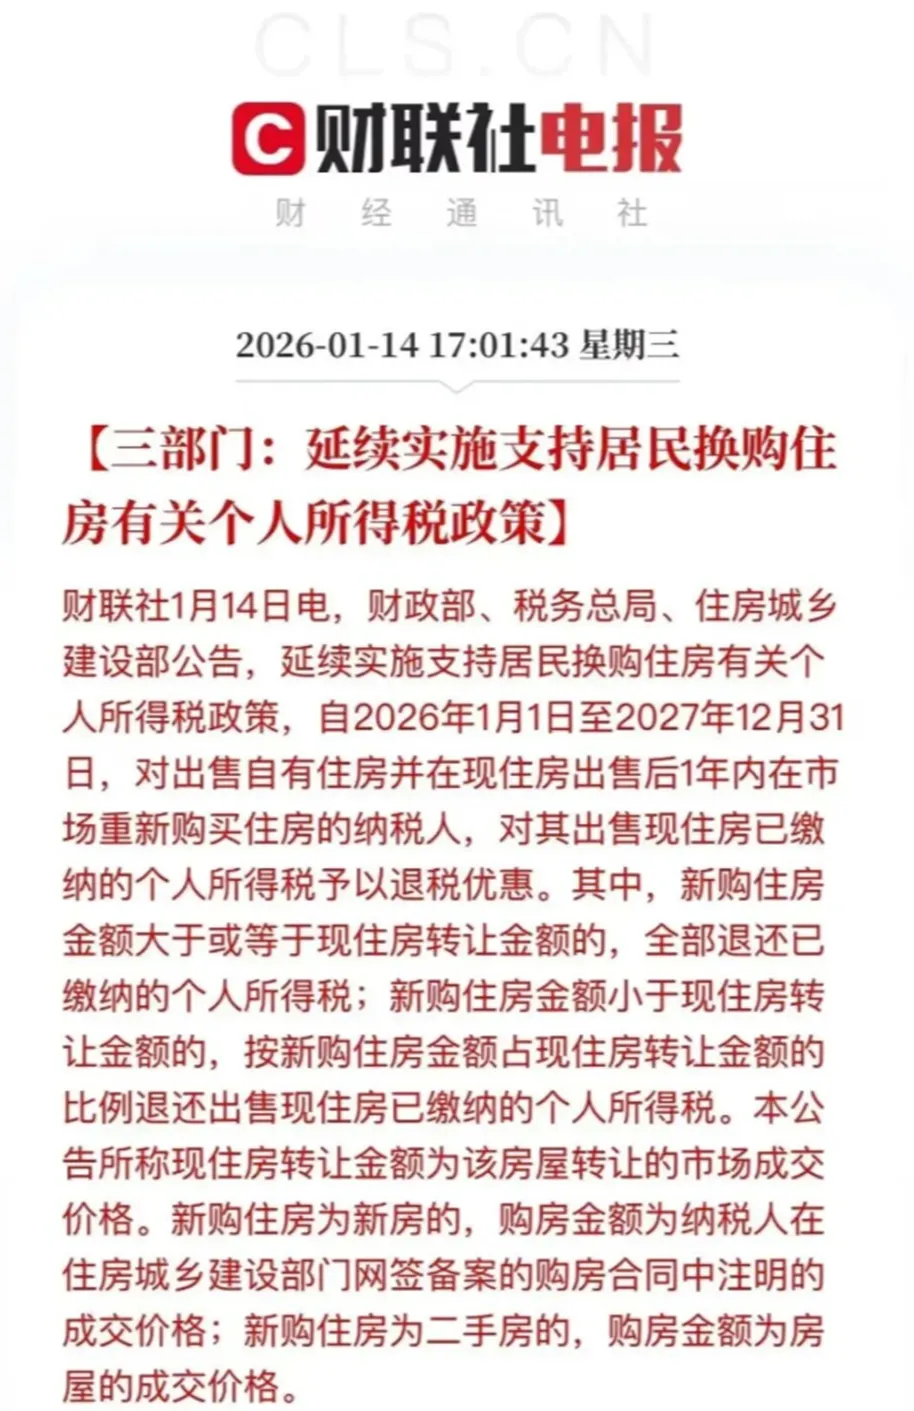
此次政策与 1 月 14 日换房退税、1 月 17 日商办首付下限明确政策形成 “组合拳”,叠加上海(商务楼宇兼容多元功能)、杭州(存量空间用途调整)、武汉 / 南宁(契税 / 购房补贴)等地方试点,构成 “中央定调 + 地方创新” 框架。但政策见效的关键,在于配套银行评估体系优化、商办按揭利率下调、消防与功能改造松绑等措施,单一首付调整难以改变行业现状。

·

 开发商:差异化去化,加速存量盘活 

首付下调预计推动商办销售端活跃度提升 30%-50%,但物业类型受益分化显著:

• 写字楼:利好有限。核心症结包括商办按揭利率高于经营贷、企业偏好 “全款 + 抵押” 模式,以及传统单一办公功能需求疲软。开发商需加速转型,引入牙科诊所、高端理疗馆等复合业态;地段优质项目虽有改住宅可能,但受消防、公摊、户型限制,落地难度大。核心商圈项目可推出 “购置 + 金融服务打包” 方案,对接企业融资需求。

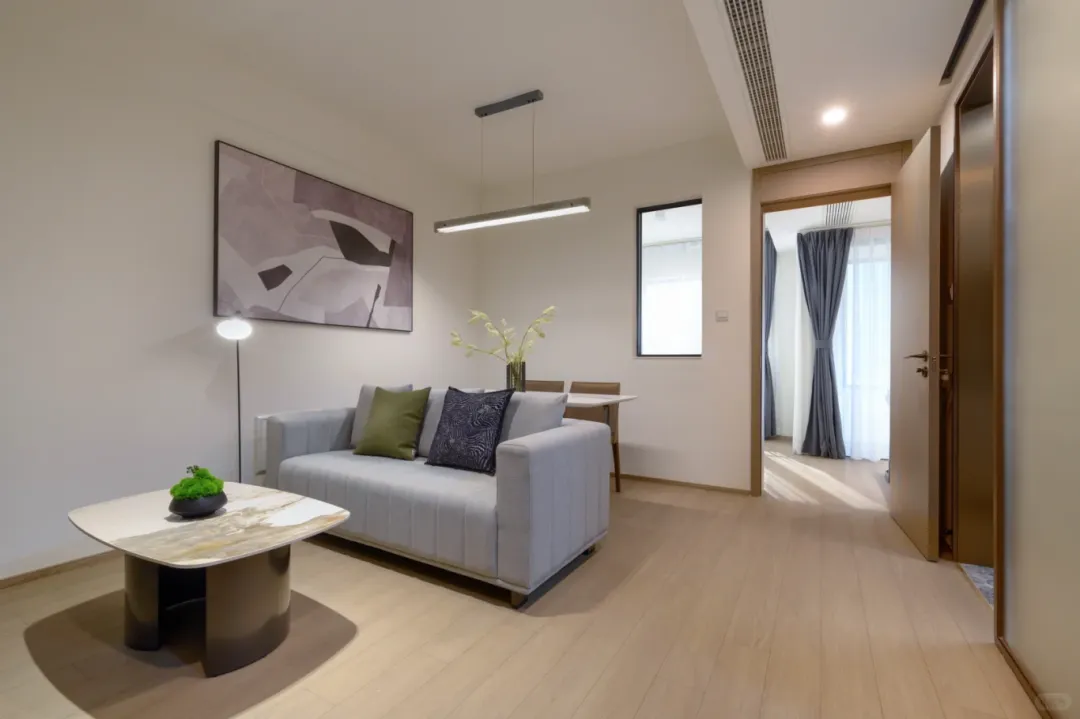
• 居住型商务公寓:利好明确。深圳商务公寓已叫停审批,存量稀缺且不限购不限贷,契合外籍人士、无住宅名额群体需求;首付降低后,10 年按揭压力可控,但银行存在白名单制度,仅认可优质项目,开发商需优先推售此类房源。

开发商应摒弃价格战,参考上海苏河美欣公寓 “办公改保租房” 案例,采用 “基础价 + 增值服务包” 模式,加速存量资金回笼。

 运营商:资金杠杆赋能,破解转型制约 

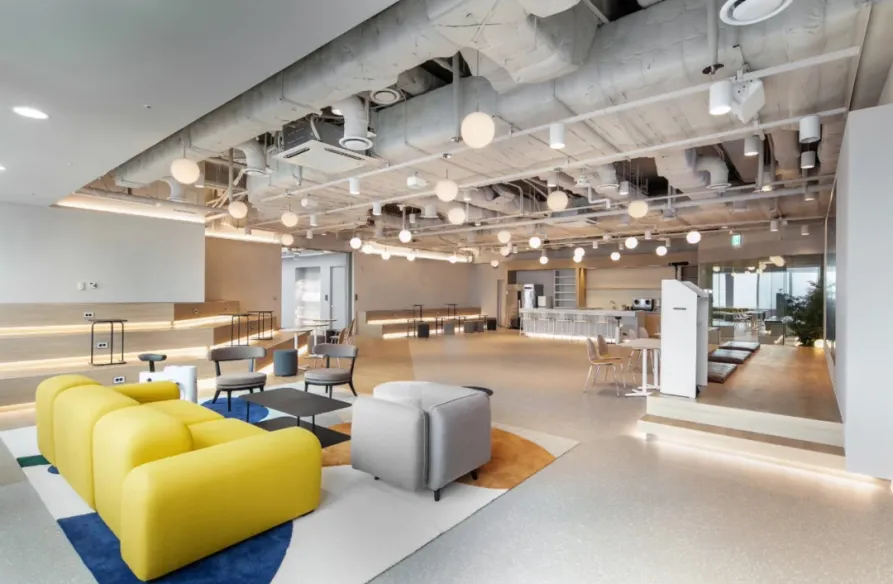
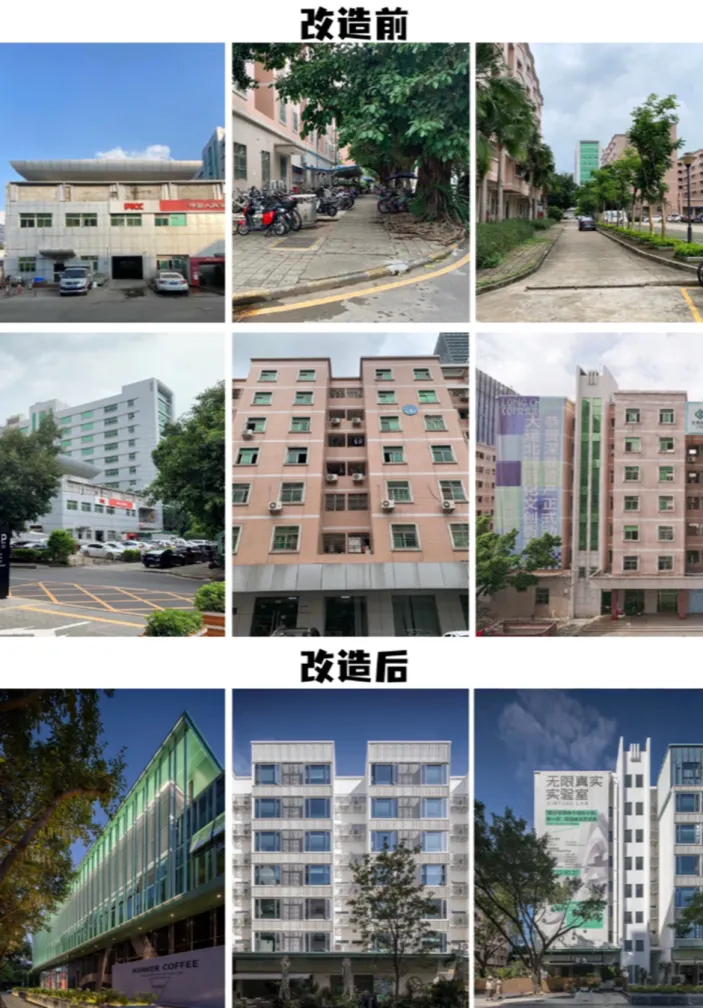
政策为存量改造提供资金支撑,运营商可聚焦三大方向:核心城市老旧写字楼改造(引入联合办公)、城郊商业体转型(“商业 + 养老 + 教育” 综合体)、保障性租赁住房建设。需注意,写字楼改住宅受消防、公摊、户型限制,落地难度大,需提前对接部门明确标准。

央行同步下调结构性货币政策工具利率 0.25 个百分点,运营商可优化融资结构、降低资金压力,强化空间重构与业态融合能力,破解传统写字楼需求疲软难题。

 投资机构:锚定优质资产,顺应抵押物偏好 

首付下调完善 “收购 - 运营 - 证券化” 闭环,吸引险资、公募基金等长期资本入局,但需契合银行抵押物偏好:银行更认可厂房(供需均衡、使用率高、关联实体经济、保值性强),而非写字楼(空置率高)、商铺(收益倒挂、变现弱)。

机构应聚焦两类资产:核心商圈租金回报率 3.5% 以上、空置率低于 15% 的写字楼;深圳、广州城中村改造房票定向消化的存量物业。当前商业贷款 5 年期利率 3.5%,优质项目融资成本可低至 3.05%,机构需强化投后管理,提升资产运营效率与变现能力。

 企业租户:权衡租购成本,重构决策逻辑 

年租金超 500 万元的中型企业,购置写字楼长期成本优势显现。以上海静安区 1000㎡写字楼为例,首付从 1750 万元降至 1050 万元,月供减少约 2.3 万元。但企业需考量融资成本差异:“全款 + 经营贷抵押” 实际成本可能低于商办按揭,这一逻辑将影响租购选择。

此类企业或转向 “购置自用 + 部分出租” 模式,倒逼运营商通过灵活租期、定制化装修等服务,留住中小型租户。

 投资逻辑:从 “产权炒作” 回归 “现金流为王” 

政策引导下,商办地产告别投机时代,回归资产本质。背后是严峻宏观背景:2025 年居民、企业存款同比大增,利率走低但储蓄意愿远超消费、投资,政府资金支出落地难,本质是市场信心不足、“持币观望”。

未来投资聚焦三大指标:地段价值(核心商圈 / 产业聚集区)、产品品质(层高、荷载、智能化)、租金回报(需覆盖融资成本并实现 6%+ 年化收益)。2025 年优质写字楼租金回报率 4.2%,较住宅高 1.8 个百分点,现金流价值凸显。

 政策深化:限购、税费与利率优化加码 

多地已释放政策信号:长沙取消商办限购、沈阳延长低首付政策至 2026 年底,预计二季度起,北京、深圳等核心城市将放宽限购、降低非户籍企业购房门槛。税费方面,除延续个税退税外,有望推出商办交易增值税差异化减免(如持有满 5 年减免 50%)。

利率调整更关键:2026 年 1 月起,国家出台系列刺激政策,利率下行、存款准备金率降至历史低位;长期不排除借鉴日本负利率,倒逼资金流出储蓄。若商办按揭利率向经营贷靠拢,将大幅提升政策撬动效果。

 行业生态:复合化转型成主流,强者恒强 

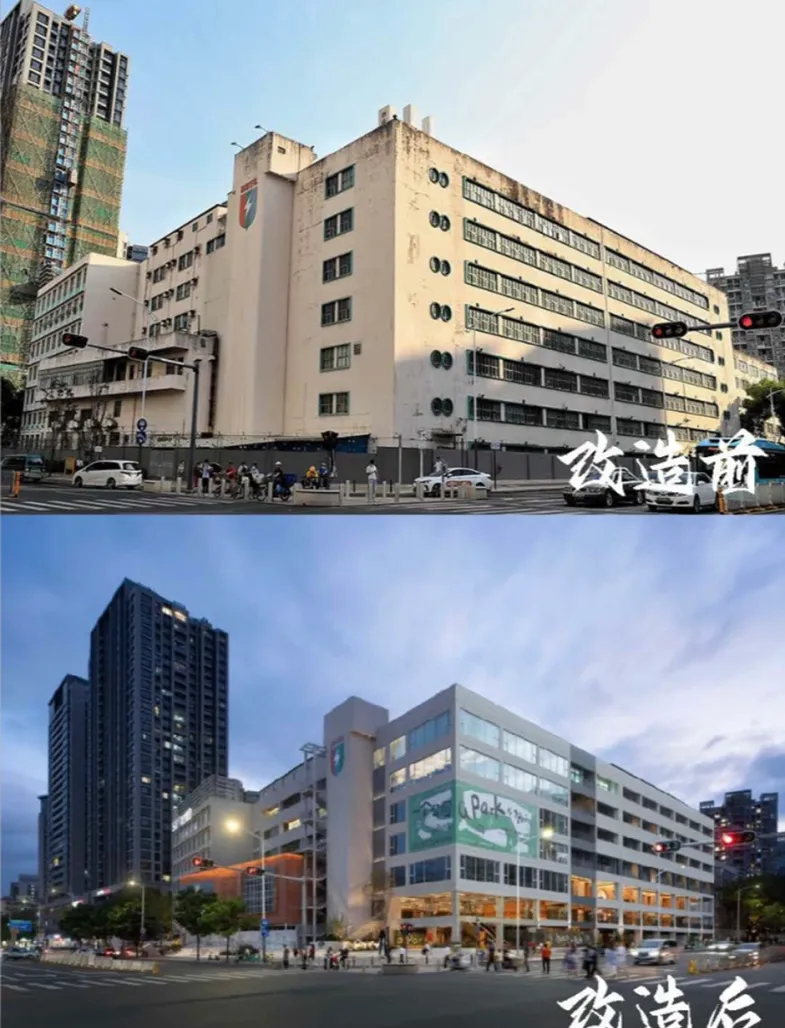
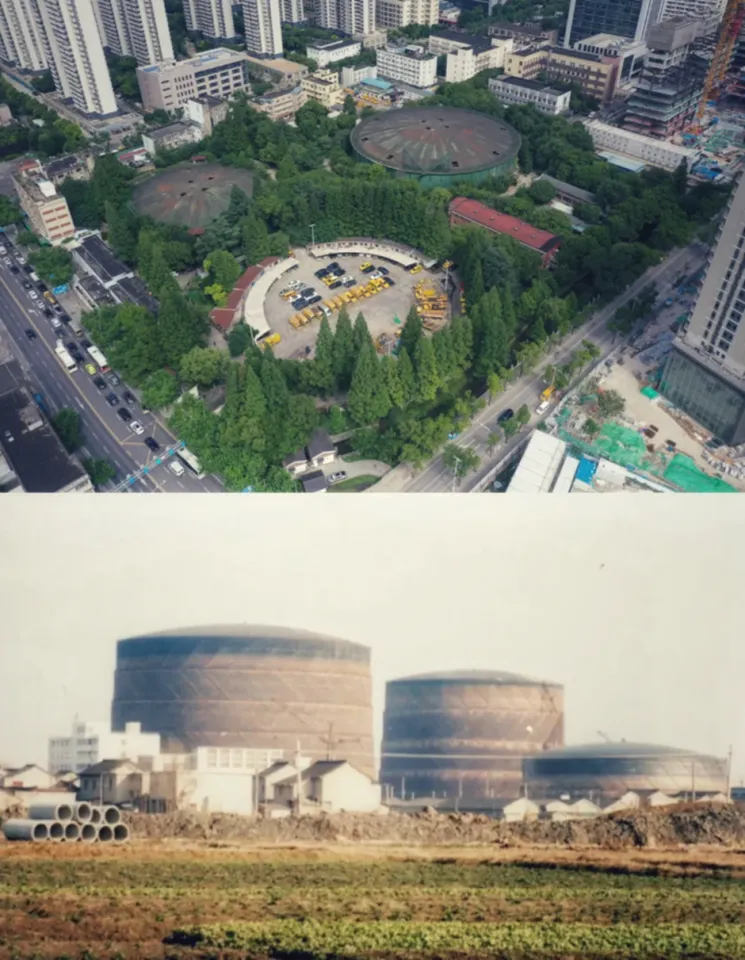
商业地产全面进入存量运营时代,竞争焦点集中在三大能力:空间重构(以上海 “煤气包” 旧址改造为代表)、业态融合(“办公 + 商业 + 医疗 + 养老” 共生)、资产运营(数字化提升出租率与坪效,契合银行抵押物偏好)。

具备 “改造 - 运营 - 退出” 全链条能力的企业将脱颖而出,行业呈现 “强者恒强” 格局。尤其是顺应银行抵押物偏好、聚焦优质资产、强化现金流管理的参与者,将占据主导地位。

商办房首付下调为高库存市场注入强心针,但并非 “万能药”。短期看,政策落地受融资成本、银行风控、市场信心制约,物业受益分化;中长期看,市场复苏依赖政策组合拳(利率下调、评估体系优化)与经济基本面(消费回暖、企业扩张、就业稳定)支撑。

行业参与者需抓住政策窗口期,精准把握物业分化机遇,加速从 “开发商” 向 “运营商”、“规模导向” 向 “价值导向” 转型。商业地产的未来,不在增量扩张,而在存量空间的价值重生与复合化转型;唯有坚守资产本质、聚焦现金流价值,才能在行业调整中实现可持续发展。
END
公众号文章仅供内部交流,版权归原作者所有
如有部分权属不清导致的侵权请联系我们删除
·

最新文章

随机文章