
当前位置:首页>地产>房地产财务实务1:投资测算表,谋定而后动

房地产财务实务1:投资测算表,谋定而后动

  • 2026-09-09 04:35:59
房地产财务实务1:投资测算表,谋定而后动
从今天起,我想用一系列文章,走一遍房地产开发财务工作的全流程。既是对自我经历的一个交代,也希望对想要了解这个行业或还在这个行业的财务友人们有一些帮助。
在房地产公司,如果你是财务人员,迟早会面对一个问题:这个项目到底能不能投?
很多人以为,财务的工作就是做账、报税、管资金。但在真正以投资驱动的房企里,财务的核心价值,是从前端就参与项目研判——而这一切,都绕不开一张表:投资测算表。
它不是简单的Excel表格,而是整个项目的“沙盘推演”。土地拿不拿、产品怎么定、成本卡多紧、回款节奏怎么排,最终都要在这张表里算清楚。今天,我们就来拆解这张表的底层逻辑。
PART 01
投资测算表的三层逻辑架构
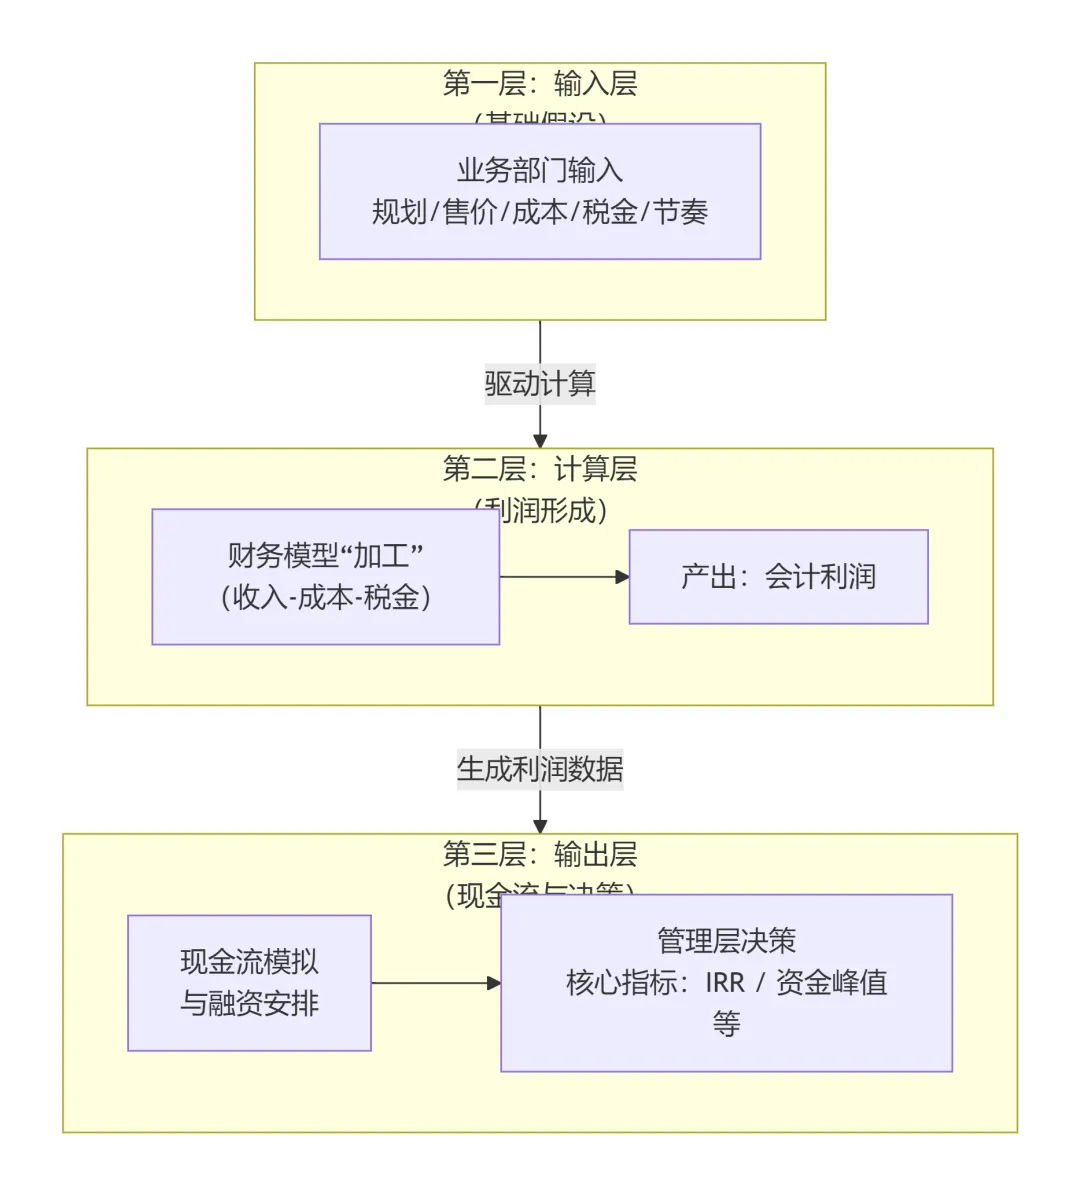
很多新人第一次打开测算表,会被几十个工作表、上千行公式吓到。其实,再复杂的模型,都可以归为三层:输入层、计算层、输出层。理解这三层,就抓住了骨架。
1. 基础假设层:一切从这里开始
这是整张表的地基,所有后续计算都源于此。主要包括:
(1)规划指标:总建面、可售面积、车位配比、容积率等,通常来自政府出让条件或前期方案;
(2)销售假设:各业态售价、去化速度(如住宅首年去化70%)、回款周期(如签约后30天回款);
(3)成本构成:土地成本(含契税、配套费)、建安成本、基础设施、期间费用;
(4)税务假设:增值税预缴率、土增税预征率、所得税清算规则;
(5)开发节奏:拿地、开工、开盘、竣工、交付的时间节点。
这些数据看似琐碎,但每一条都直接影响结果。比如,一个“外挂学校”要求,可能让土地成本增加5%,直接拉低IRR近1个百分点。
关键点在于:假设必须有依据。营销给价格、成本给单方、投资给节奏——财务不是闭门造车,而是整合各方输入。
2. 利润形成层:从收入到净利润
有了假设,财务测算就开始“跑数”。这一层的核心任务,是把静态的计划转化为动态的利润:
·按开发节奏确认销售收入;
·按工程进度匹配成本结转;
·分阶段计提增值税、土增税、所得税;
·最终得出项目全周期净利润。
在没有自持物业且涵盖所有产品销售周期时,则有:项目累计净现金流-累交增值税=项目净利润。
这里有个常见误区,实际上在可预见的期间内,会计利润≠ 现金利润。比如,土增税在项目结束才清算,但利润表上可能早已计提;又比如,车位长期滞销,账面利润虚高,但现金迟迟回不来。财务必须清楚:利润是结果,现金流才是命脉。
3. 现金流与决策层:真正的价值输出
利润算出来只是第一步,关键要看钱怎么流、什么时候流、流多少。这一层生成三大核心输出:
·自由现金流:剔除融资影响后的净现金流入;
·融资安排:开发贷提款、还款、利息资本化;
·股东回报模拟:自有资金投入时点、分红时点、退出路径。
最终,计算出几个决定项目生死的指标:IRR、NPV、自有资金回报率、资金峰值、投资回收期。这才是管理层真正关心的东西——不是“赚了多少”,而是“值不值得投、扛不扛得住”。
PART 02
核心指标如何支撑真实的投资决策
光有数字不够,关键是如何解读和使用。以下三个指标,是财务参与决策时最常被问到的。
1. IRR:看回报,但别迷信
IRR(内部收益率)之所以流行,是因为它用一个百分比回答了“项目能赚多少”。决策规则很简单:IRR > 公司资本成本,则项目可行。
(资本成本可以是公司加权平均资本成本WACC、借款利率、行业平均收益率,或者投资者设定的最低期望回报率)
但IRR有陷阱:
(1)它忽略项目规模。一个投1亿、IRR 20%的项目,可能不如投20亿、IRR 12%的项目创造的价值大;
(2)它隐含“现金流能以同样IRR再投资”的假设,现实中很难成立;
(3)若现金流符号多次变动(如后期追加投资),可能出现多个IRR,导致误判(此时需要计算修正IRR)。
所以,IRR可以作为初筛工具,但不能作为唯一依据。
2. NPV:衡量价值创造的黄金标准
NPV(净现值)直接回答:这个项目能为公司增加多少价值?NPV > 0,说明项目回报超过资本成本,值得做;NPV < 0,则毁损价值。
相比IRR,NPV更稳健:
·考虑了绝对收益规模;
·不受再投资假设干扰;
·在互斥项目比选时(如A地块 vs B地块),NPV大的优先。
当然,NPV依赖折现率的选择。如果项目风险显著高于公司平均风险,应适当提高折现率,避免盲目乐观。
3. 资金峰值:决定你能不能活到赚钱那天
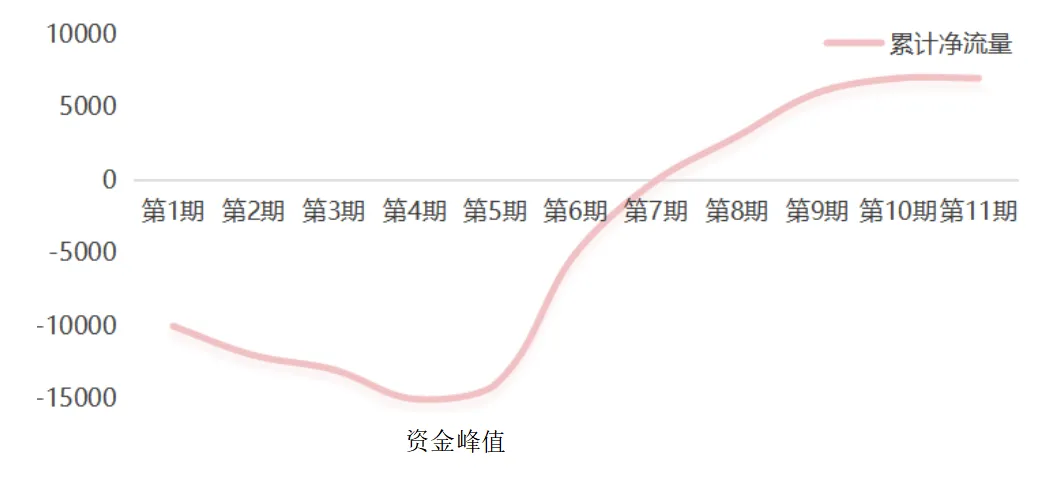
资金峰值,是指项目全周期中累计净现金流出的最大绝对值。它反映的是:企业需要准备多少自有资金,才能撑到销售回款覆盖支出。
举个例子:某项目总投资10亿,但前18个月全是支出,累计流出达7亿,第19个月才开始回款——那么资金峰值就是7亿。即使IRR 15%、NPV 2亿,如果公司账上只有5亿可用资金,且融资渠道受限,这个项目依然危险。
在当前行业环境下,资金峰值的重要性甚至超过IRR。活下去,才有资格谈回报。
PART 03
敏感性分析:验证结论是否站得住脚
再完美的测算,也建立在假设之上。市场瞬息万变,必须测试关键变量变动对结果的影响。这就是敏感性分析。
在Excel中,常用三种工具:
·单变量数据表:测试单一因素(如售价±5%)对IRR或NPV的影响;
·双变量数据表:测试两个因素组合(如售价vs 建安成本)对净利润的影响;
·方案管理器:对比离散情景(如“乐观:快周转+高溢价” vs “悲观:去化慢+成本超支”)。
(具体操作可参考我之前的公众号文章:Excel分析工具-方案管理器/模拟分析)
好的测算,一定会附带敏感性分析。它告诉决策者:在什么边界条件下,项目仍可接受;一旦突破,风险几何。例如,在拿地投资测算时,需要做土地溢价的敏感性分析,测算不同拿地成本对关键决策指标的影响,方便进行土地竞拍决策。
PART 04
结语:测算不是终点,而是对话的开始
投资测算表,本质上是一套风险预演机制。它无法预测未来,但能帮我们在不确定性中,找到相对确定的边界。
对财务人员而言,掌握测算不是为了成为建模高手,而是为了在投资会上,能清晰地说出:“这个项目,我们能赚多少钱,要垫多少资,最大风险在哪。”说得清,才立得住;立得住,才有话语权。
下一期,我们将深入资金计划与税务筹划如何联动,进一步打通财务在前端的价值链条。
需要投资测算模版的可关注免费领取。

往期推荐

Excel分析工具——方案管理器

Excel分析工具-模拟运算表

增值税法更新版(补充实施条例内容)

出口退税取消!光伏、锂电池材料不再“补贴出海”

个人销售住房增值税政策再优化:全国统一、税率下调、规则明确

2026年第3号文:土地增值税清算规则全面升级

最新文章

随机文章