房地产
房产
地产
二手房
行业商讯
当前位置:
首页
>
地产
>大佬预言半年内出现地产拐点
大佬预言半年内出现地产拐点
2026-09-18 12:37:39
大佬预言半年内出现地产拐点
这两天难得没有亏钱,让我主账户今年还保持着盈利的金身。不出意外的话,可能过几天就保不住了。
我给老婆的小账户,应该是去年110月份左右开户的,账户开通的时候,我赞助了一点钱,然后就忽悠她也赚点钱进去,从去年11月至今,基本上她发了工资就会往里面转一点,前面几个月账户都还是红红的,从上月初某队开始砸盘之后,账户的盈利就在缩水,上周三开始进入持续亏钱的节奏。
小账户的配置其实是我大账户的缩影,小账户开始亏钱就是我大账户今年开始亏钱的前兆。当然,对于我这种级别的老登来说,对亏钱这件事情已经没有什么感觉了,但对于我老婆来说,那还是比较糟心的事情,下次再想忽悠她继续赚钱,可能有点难度了。
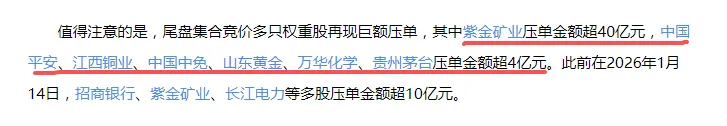
今天尾盘,很多权重股又出现了大额压单。背景是今天上午上证最高到了4160点,距离创新高就差30点,深圳成指则是直接创了新高,所以,不压盘不行,在不压盘,可能疯牛要来了。
但这次压盘力度显然是小于上次集中权重股压盘的力度一些的,可能手上筹码也不是特别充裕,还是要省着点压。中国平安A股的股价原来基本上维持在港股的1.15-1.25倍之间,现在只有1.06倍了,近期,中国平安A股是为了中国资本市场慢牛理想做出了突出贡献的。
所以,指数当前阶段不只是不能疯涨,也不能慢涨,要横盘。但横盘是很难长期横住的,上证已经横盘了14个交易日,这期间,全市场成交量能几乎没有低于2.5万亿的,今天更是超3.2万元,这些资金短期具有较强的热情,但如果一直被按在这里,那可能随时会来一个较大的调整。
所以,昨天文章我才说,横盘是大概率,向上或者向下是小概率。如果本周上半周还是横盘,那不排除巨量滞涨的情况下,大盘向下再次回踩4000点的可能性。
今天,洋河股份不出所料大幅低开并一路走低,虽然没有跌停,但接近跌停,这个符合预期。不符合预期的是,白酒股没有跟跌,开盘的时候小跟了一下,但随后就企稳。因为跌的不多,所以我今天没有加仓行动,有点小遗憾,但投资本身就是一门遗憾的艺术。
最近著名投资人、半夏投资创始人李蓓接受了券商中国的采访,输出了不少观点,其中一个观点是关于地产的。她认为,地产十年一遇的机会来了,本来2023年就会来,但是因为“
政策宣讲与落地存在巨大差异
”,所以晚了一两年。
她之所以说地产迎来了十年一遇的机遇,是基于两点做出的判断:
一是供给侧重大出清,95%以上的房企已退出新拿地市场,全国土地市场活跃的企业只剩个位数;二是周期性回升,虽然地产总量难回20亿平方米的峰值,但会回升至10亿平方米的长期均衡水平。地产调整时间够长且幅度够深,
从2021年6月至今调整18个季度,达到全球房地产泡沫破灭调整的中位数时长;新开工下降70%、新房销售下降60%+、二手房价格下跌40%,幅度略超平均水平。
她认为地产的拐点可能半年内就会出现,是基于地产的基本面边际改善:
租金回报与边际融资成本已匹配,满足国际地产企稳的核心条件;去年12月起25城二手房挂牌量加速下滑,20个城市呈现惜售态势,这是市场自发的出清信号,无需依赖政策刺激。
她认为地产拐点到来,最大的机会是头部房企。她举了日本和美国的例子:
日本地产实际价格只修复了跌幅的30%,龙头企业涨了10-20倍;美国新建住房量仅恢复高点一半,龙头企业涨了60倍。未来地产股的机会不在房价或销量回升,而在供给出清后的份额扩张与盈利能力修复。
我基本认同她的观点,也同样认为现在地产跌过头了,现在房企存量数量、买地投入、开工数量都断崖式下跌,大家对未来宏观经济仍然比较保守,不敢花钱,不敢大宗消费,一旦未来预期改善,地产会具有足够的韧劲和想象空间。
我也认为头部房企的投资机会,当前就显而易见,一旦拐点到了,头部房企的股价将会大幅上涨。
我和她观点不同的是,我不认为未来半年地产就能够明确拐点,相反,地产拐点主要要看宏观经济,要看是不是持续降息降准和扩表,CPI、PPI是不是能够企稳、止跌回升。最乐观的估计,地产的拐点可能要2027年上半年。
1、
周鸿祎:360将发布“短剧智能体”
(中国证券报)
。
用户只需输入网络小说或剧本,智能体即可生成漫剧大片。周鸿祎表示,他已经亲自试用该产品制作了多集内容,验证了智能体赋予个人创作者“单兵作战”制作影视内容的可行性。如果真的能够实现,那360将迎来又一次新生,我觉得还比较遥远。
2、
中航成飞:2025年净利同比预增5.47%-11.67%
。和三季报相比,净利润是大幅度提升,不过里面有资产重组的影响,具体还是要看4月份发布的年报的内容再分析。
3、
恒生电子:2025年净利同比预增17.83%左右
。
公司预计2025年归母净利润约12.3亿元,同比增加17.83%左右,预计2025年营业总收入约57.9亿元,同比下降12.08%左右。这两个指标相比三季报都有较大改善,公司披露改善的原因是
实现成本降幅超过收入降幅,同时公司联营企业相关的投资收益增加。公司财务状况不错,主要是主营业务自2023年开始,连续三年下跌不好。
4、
白银有色:白银产品的收入占总营业收入的比重较低
。最近白银涨疯了,顺带着一众概念股都大涨特涨,白银有色5连板了,但人家其实白银相关业务占比只有4.54%,主营业务是铜,占了一半。
5、
马化腾:腾讯唯一花钱投入比较多的就是AI
(第一财经)。小马哥在腾讯员工大会上,回应了外界关于腾讯AI慢了的质疑,从组织调整、人才引进,讲到腾讯的AI发展战略,即:不搞
AI全家桶,未来将继续坚持去中心化,以兼顾用户需求和隐私安全的方式来思考规划微信的智能生态。对了,小马哥还说,春节晚会期间要发10亿元红包,部分红包可能达到1万元,希望通过抢红包的社交裂变,为元宝带来更多的用户数量。
小马哥才是真正的扩消费,希望有关部门能够多鼓励这样的企业家。我没有直接持有腾讯股份,但通过恒生互联网ETF算是间接持有腾讯股份,给小马哥点赞。
对了,最近减持的个股比较多,遇到这种大股东或者实控人或者管理层大手笔减持的,大家也要多个心眼哈,挣点年终奖不容易,别自己没有花反而变成了别人的年终奖。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
标价逾1亿!仓山万达旁一楼盘149套房产被法拍
2月6日·探索迪拜房产财富密码|考察团限时招募中
最新文章
标价逾1亿!仓山万达旁一楼盘149套房产被法拍
商业地产筹开运营全流程法律文件清单(附2025年更新清单)
海花岛二手房:海花岛2号岛洋房两房
南站千汇地产
房产照片“美颜”必须标明!看房不再掉进“照骗”陷阱
地产策划人必抄:一套完整的“社群运营系统”SOP
琼海二手房:万泉源居朝南两房
知名企业杆地产叠拼户型产品研发(PPT+106页)
白马井二手房:重庆城带大露台看海两房
土耳其投资入籍:2025年房产数据分析
热门文章
徐泾北城二手房实时更新性价比好房
加拿大房产中介隐瞒真相,被罚6.65万加元,买家直接亏11万
1月1号-25号北京二手房住宅网签10793套,25号146套
【欧卡房产】出售 Vista Alegre 地铁口好房
济宁二手房成交市场价参考|1月9日
房产登记在子女名下,母亲有无份额
【房产】为啥越来越多人搬离别墅回普通小区
二手房单边代理
2月房产推荐
2026年丽江二手房翻新公司排行榜,精选二手房翻新公司推荐
随机文章
10个月宝宝每天需要喝多少奶粉?
房价下探!成交上涨!绵阳二手房,又火了?
二手房量价博弈:挂牌量连降+成交量回升,楼市触底信号来了?
房产中介的“晴天”哲学:越是行情难,脸上越要带阳光!
二手房市场回暖态势突出,今年楼市走向如何?
【诚信·房产】出售 8区 全新带阳台公寓丨全景城市风光
执行和解时转移房产,湖南娄底一“老赖”被判刑
二手房有哪些讲究,这些细节要多注意!
婚前趸交100万保单还是支付房产首付,能起到更好的婚前资产隔离作用?
海阳最新出售出租房产信息【第158期】
房产升级,健康为翼!康美房产 22 周年盛典圆满落幕,共赴新程!