当前位置:首页>二手房>25年苏州二手房成交数据系列(1)

25年苏州二手房成交数据系列(1)

  • 2026-09-09 04:35:54
25年苏州二手房成交数据系列(1)
本文会比较长,打算分几个系列写完
目的让各位能对各区重点板块的二手房,有更清晰的认识
前文提醒
本文涉及二手房成交价的样本数据不是全部数据,统计数据仅供参考
第一篇是各区25年二手房成交总览,下面几篇几个区会单独介绍
以下是正文:
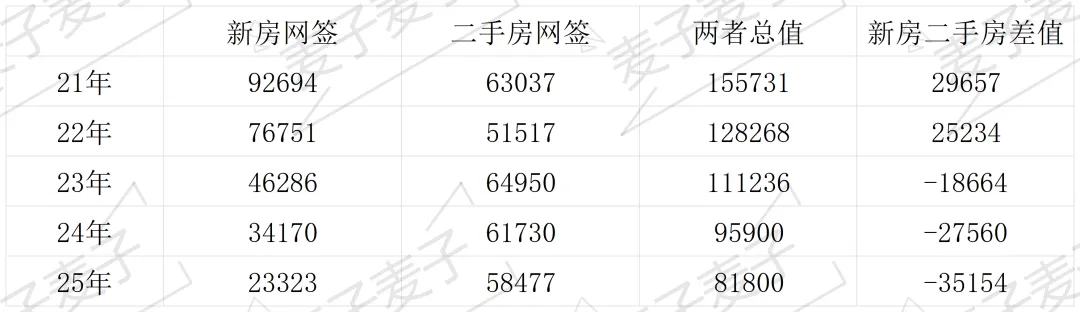
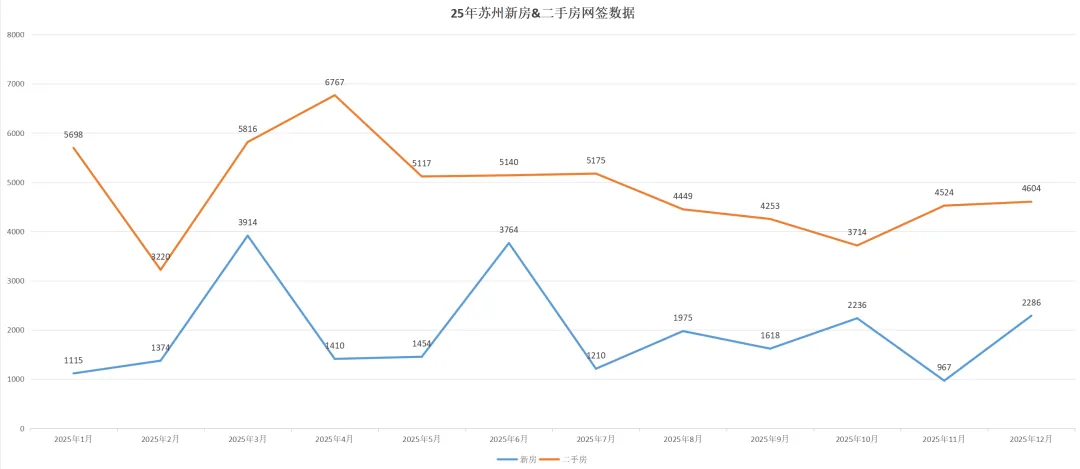
过去一年,苏州二手房网签5.8W+套,新房网签仅2.3W+套
如上图所示
自22年以后,新房成交量开始低于二手,并且两者差值还在加大
说明新房主导市场的时代已经过去,市场将以二手房为主体
未来甚至会出现一种极端情况
新房是新房定价,二手房是二手房定价,两者之间形成明显迭代
同样有一组数据值得关注
自21年以来,新房+二手房成交总量降低47%
如果是细心的读者
可能会发现房价跌幅比例其实跟成交量降幅比例接近
量在价前,这句话是投资圈比较经典的,这里可以套用一下
什么时候成交量能够企稳,是非常关键的因素
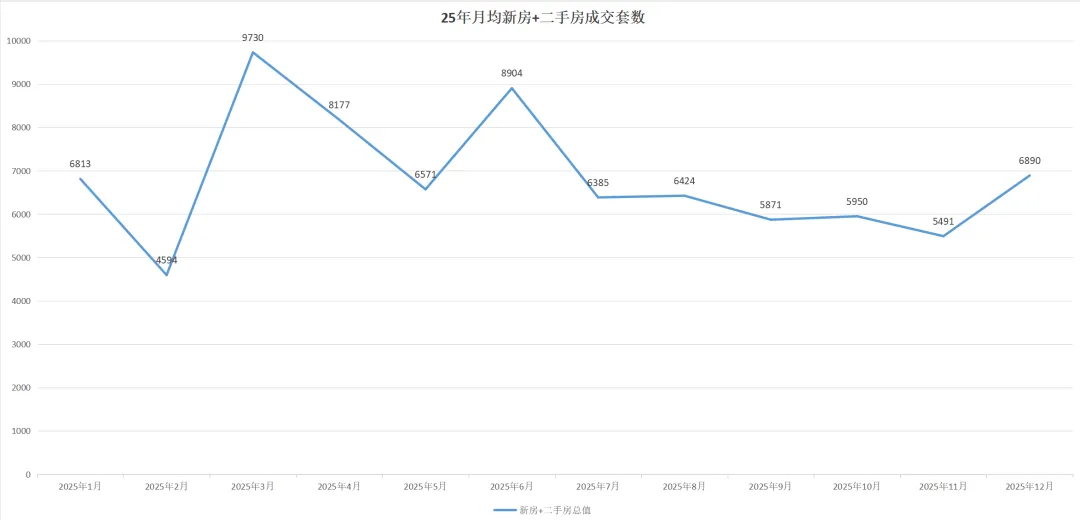
以25年8万2千套的量综合分摊一下
新房+二手月均成交大概7300套(去掉春节小长假当月)
26年可以暂且把新房+二手月均7000成交视作一个指标来观察
当新房+二手超过8000,可以称为活跃;如果低于6000,市场当是疲软
成交量是一个非常关键的因素,值得大家长期关注
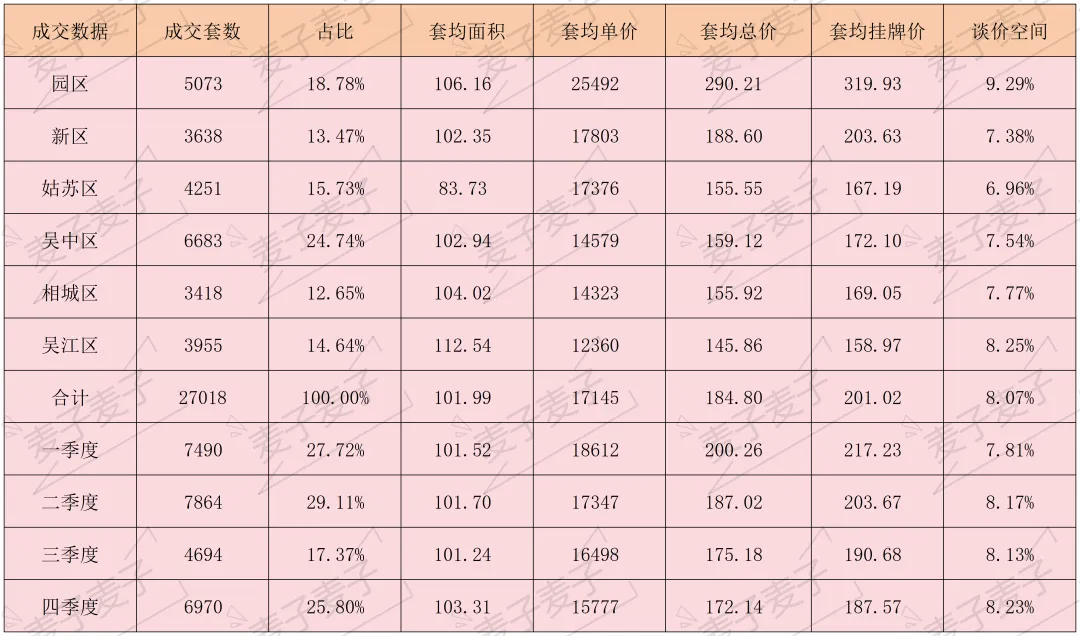
如上图所示,统计了贝系平台6区2.7W套的二手房成交量
其中二手成交占比最高的是吴中区,最低的是相城区
从4个季度的成交价趋势看,成交价逐步下滑
另外从各区谈价空间看,园区谈价空间最大,姑苏区最低
还有一点就是园区二手房成交单价远远高于市区平均数值
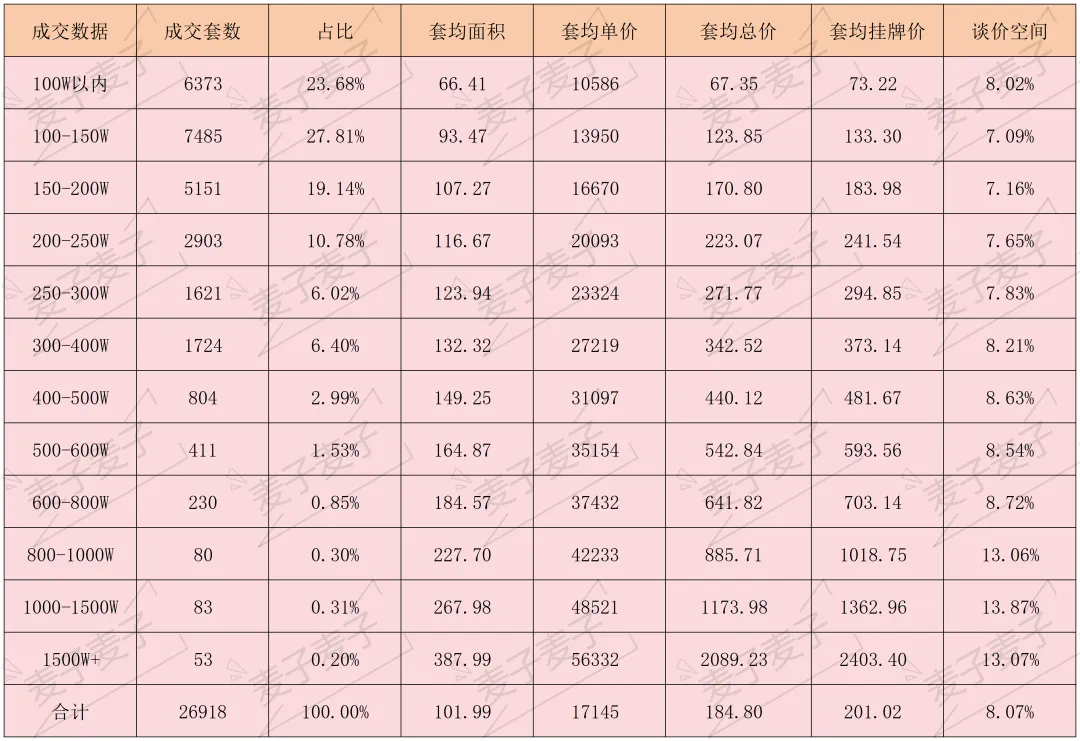
如上图所示
过去一年二手房主要成交占比是150W以内
有超过50%的比例,是150W以内二手成交
二手成交总价,300W以内的成交占比超过85%
也就是说二手房绝大多数成交,是以刚需或者刚改为主
600W以上二手房成交占比,只有2%不到
800W以上二手房成交占比,只有1%不到
如果25年,你买了一套600W以上的二手房,已经领先98%的买房人
网上很多人看不上几百万的房子
实际成交数据却十分真实
150W以内的刚需,支撑着苏州二手房半壁江山
接下来按照总价段,给各位详细的细分一下:
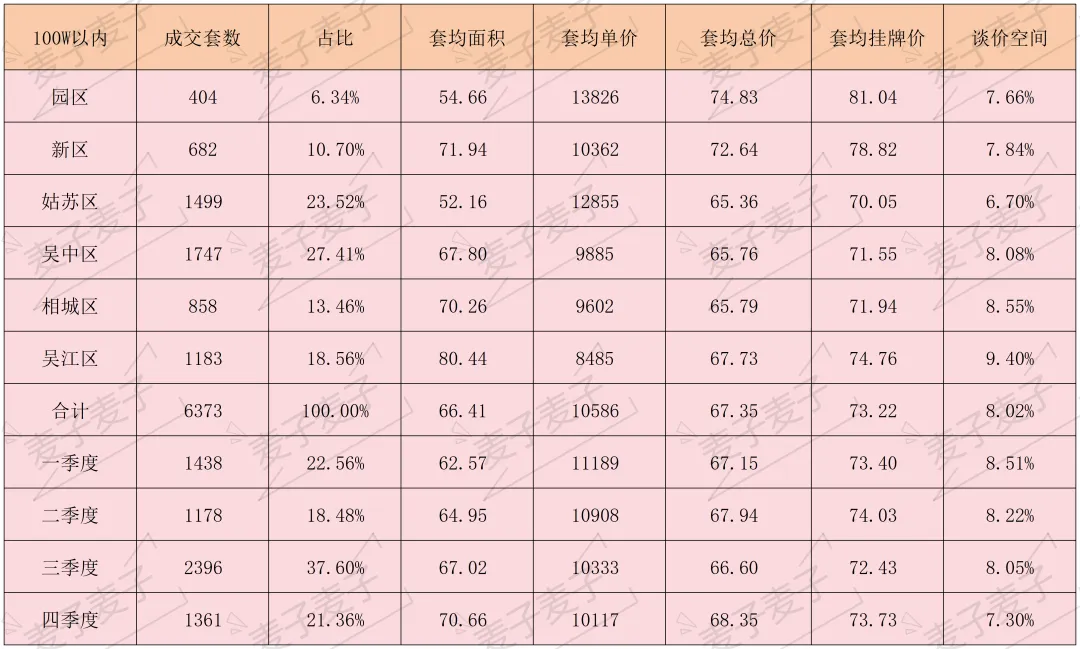
100万以内的成交:
如上图所示,占比最高的是吴中+姑苏区,其中园区和新区相对比较少
如果再细分一下
70万以内总价段成交的基本是以公寓为主,住宅为辅
70万—100W这个阶段,基本都是老小的住宅成交为主
这个总价阶段没有太好的建议
一般都是房子挑买家,不是买家挑房子
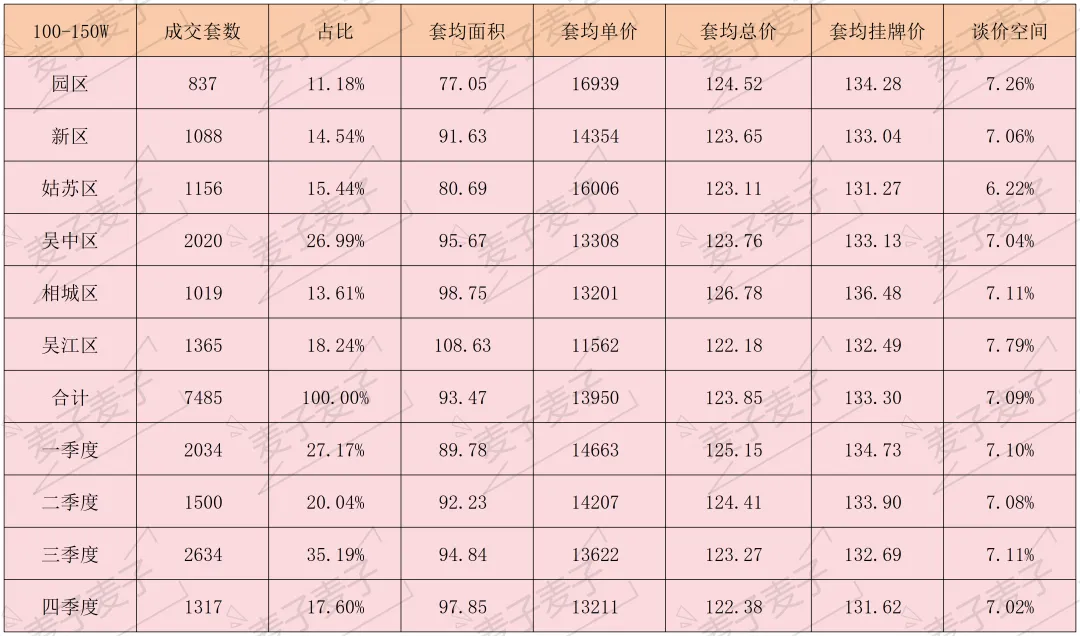
100—150万的成交:
同样是吴中区成交占比遥遥领先,刚需大本营
从套均面积看
100—150W阶段,现在可以买到80-100㎡的住宅
哪怕连园区,都有足够多的选择
侧方面讲,现在苏州买房成本压力并不大
就看刚需自己愿不愿意入手
这个总价阶段的房子,谈价空间是最小的
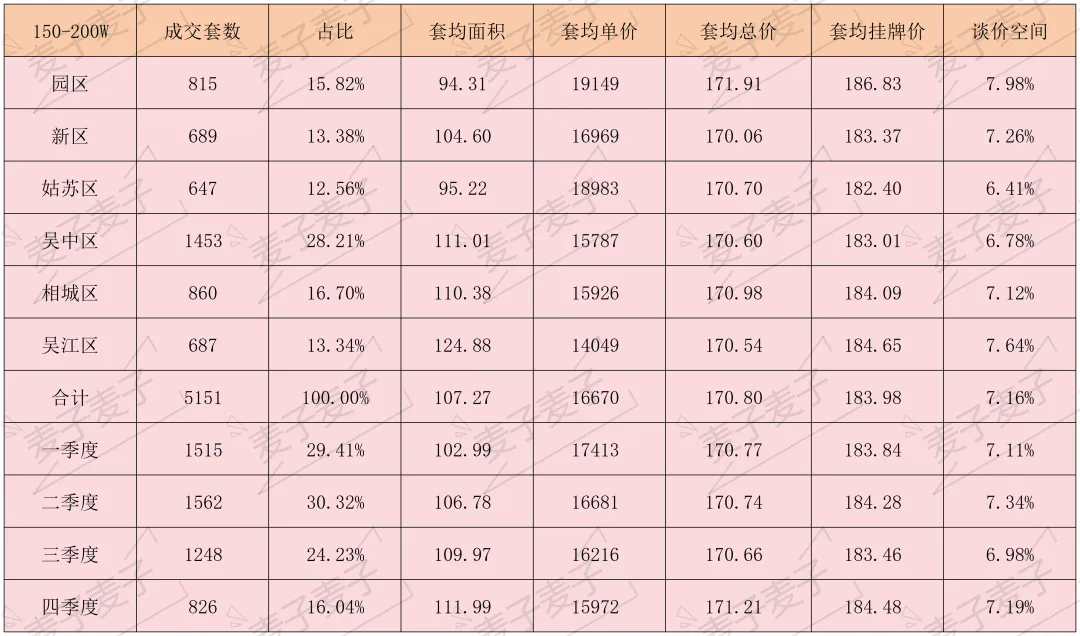
150—200万的成交:
这个总价段差不多属于刚需升级版
向上可以勉强够到刚改房源
向下也可以买到一些地段不错的小区
同样我们的吴中区,仍然占比是最高的,而且遥遥领先
相反姑苏区占比开始大幅降低
也就是说150-200W这个阶段开始,姑苏区优质选择就大幅减少了
不难理解,姑苏区好的商品房贵
很破的老小区占着地段和便宜还能卖卖
但是一旦价格上到150-200W这个阶段,很多买房人想买商品房而不是老破小
同样这个价位开始,园区占比开始逐步提高
接下来感受下园区在二手房市场的遥遥领先吧
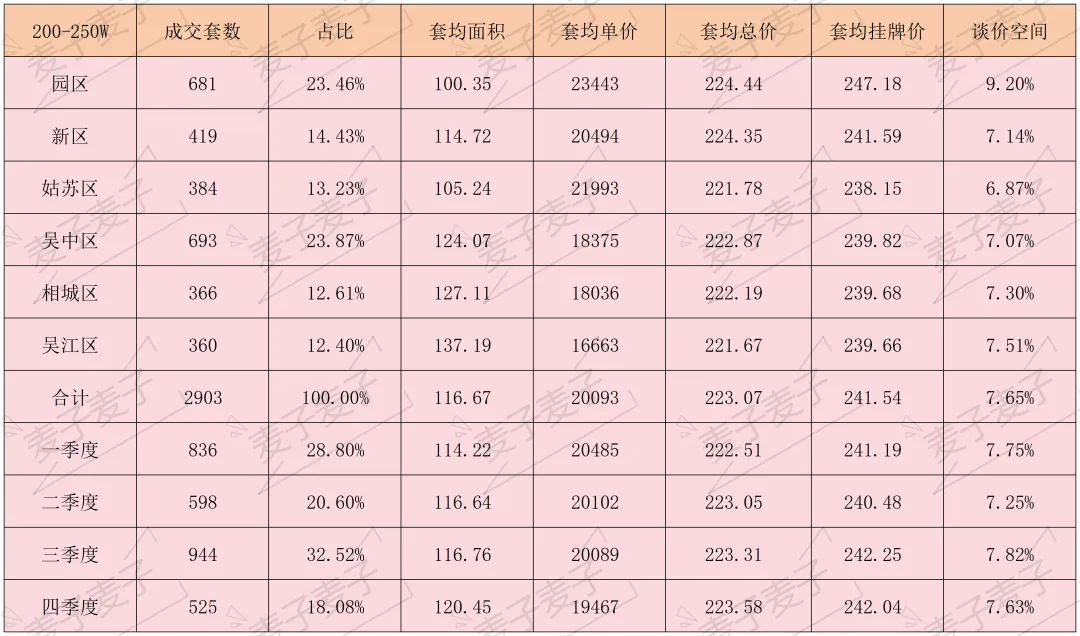
200-250万的成交:
200-250W的成交,吴中区依然占着第一,园区紧随
但是各位看一下套均面积:吴中是120㎡,园区是100㎡
也就是这个总价段,选择吴中的大多是刚改+改善客群;选择园区的只是刚需+刚改的客群
成交均价园区、新区、姑苏区远远领先其他3个区
从刚改+改善客群的角度出发,市三区仍是优选
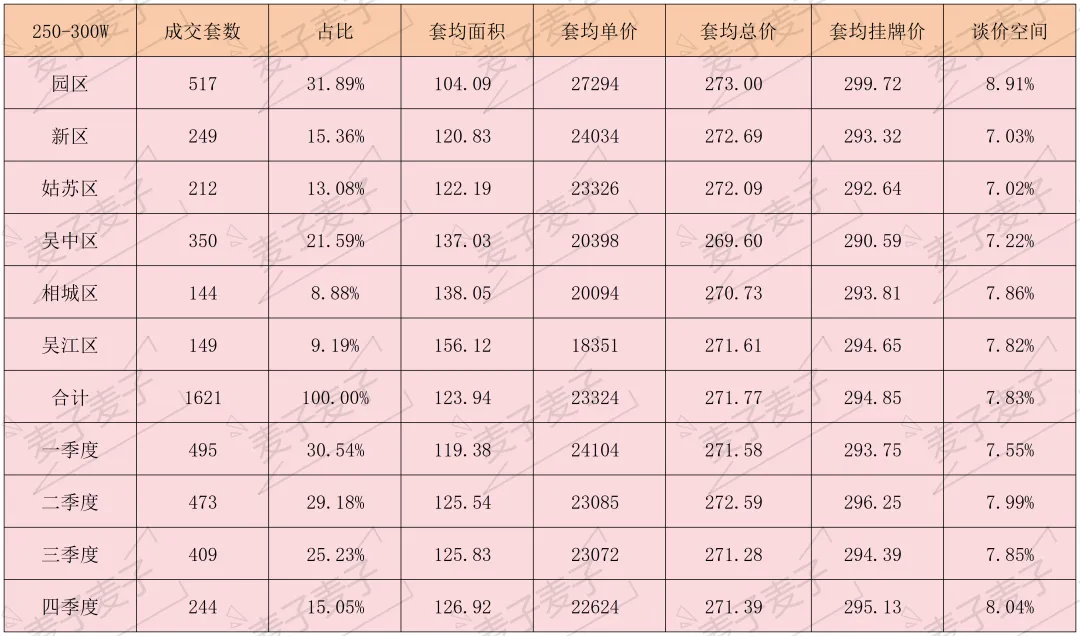
250-300万的成交:
这个总价段开始,园区大幅反超,占比第一
或者可以换个话说,250-300W阶段的二手房
可能是园区核心区的门槛线,却也是很多区的天花板线
比如相城区,二手占比以及低于10%
在新房端相城区有很大的优势,但是二手房端非常刚需
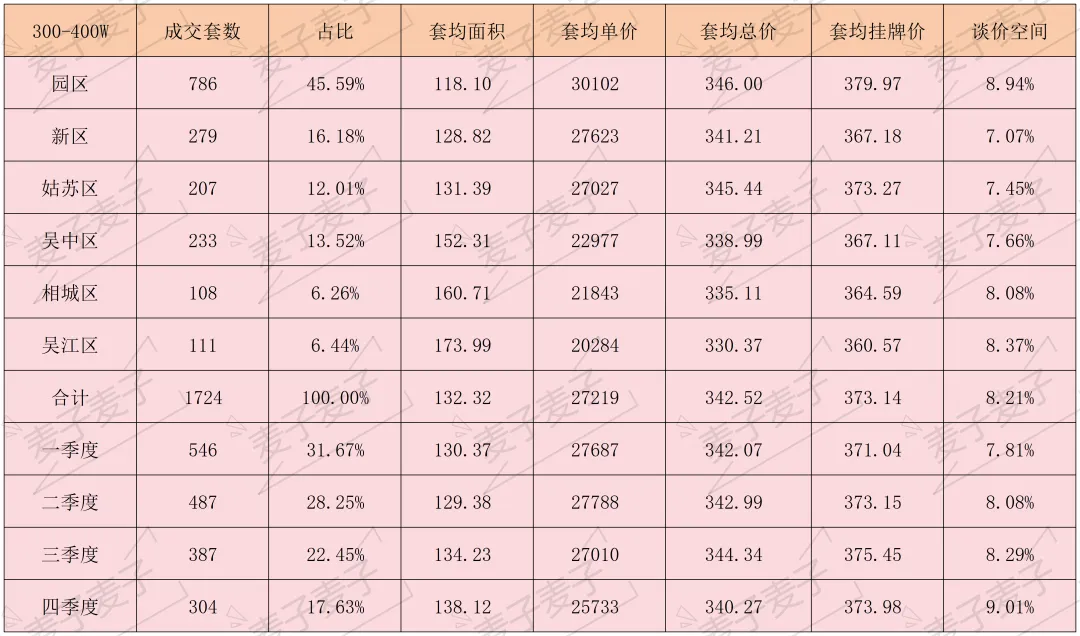
300-400万的成交:
这个总价段的二手,有将近一半选择了园区,新区占比也开始上涨,两区占比超过60%
其他区无一例外全部下滑
也就是说对于更高层次的二手改善来讲
园区>>>新区>姑苏≈吴中>相城&吴江
刚需可能会迫于总价限制,只能考虑特定区域
但是对改善来讲,园区吸引力绝对值第一,新区狮山也能接受
其他区可能自动掉一档
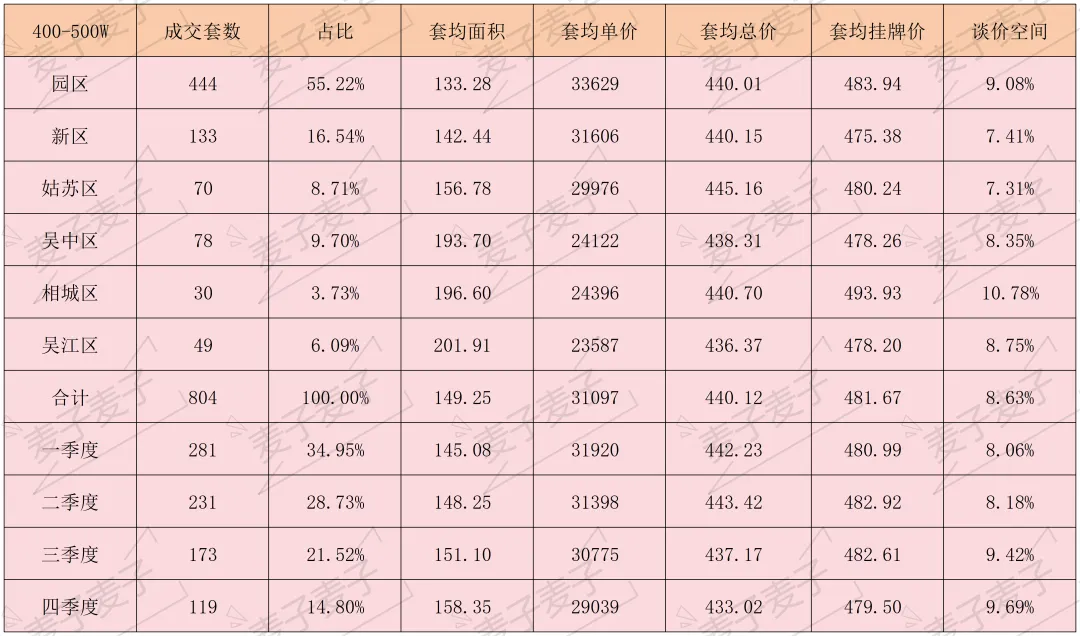
400-500万的成交:
这个总价段的二手,有超过一半选择了园区,新区占比微幅上涨,两区占比超过70%
其他区无一例外全部下滑
300W以上的二手客群,尤其400W以上,园区遥遥领先于其他区
如果再跟上文联系起来:
300—500W阶段的成交,苏州占比只有10%
但是这10%的买房人中,50%左右选择了园区,15%左右选择了新区
对于二手改善客群来讲,选择其实很有限
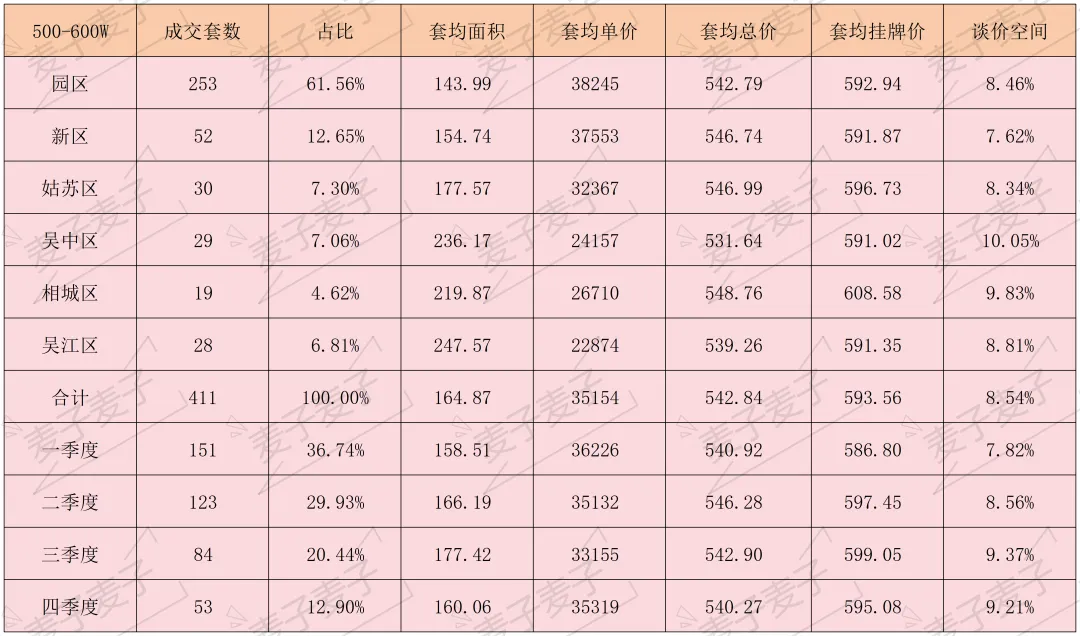
500-600万的成交:
这个总价段的二手,新区也开始掉队了
超60%成交是在园区
500W+的高总价的客群
在二手市场的选择,基本是以园区为主
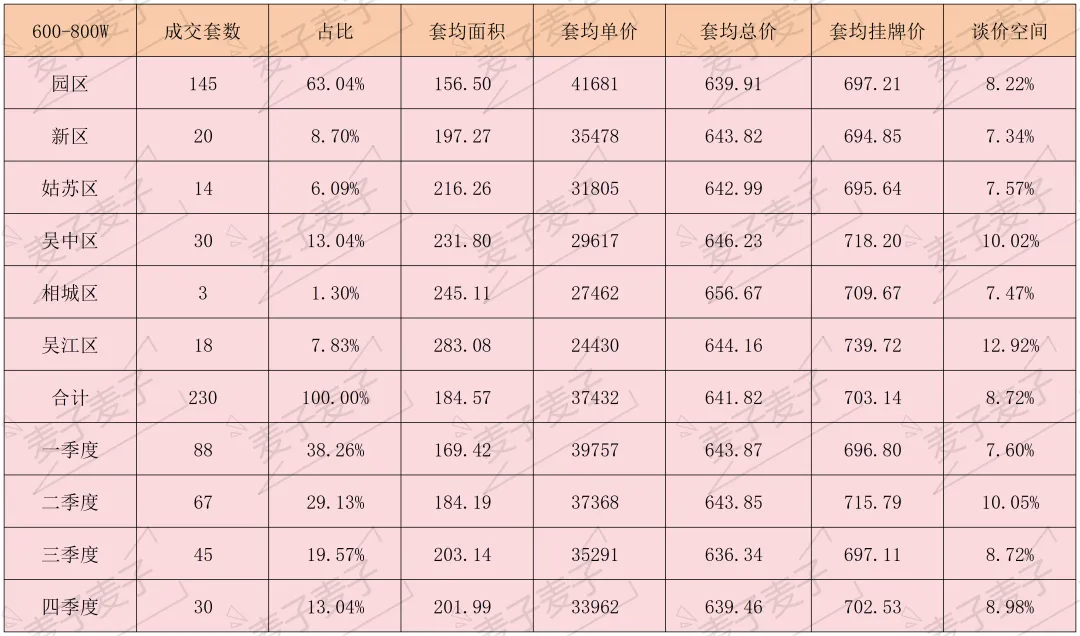
600-800万的成交:
600-800W的客户,园区依然稳定,还是超60%
吴中区占比也开始上涨,从面积段判断,吴中的别墅开始有吸引力,相反相城占比非常少
600W+的客户群体,除了园区之外,目光开始往叠墅、联排方向靠拢了
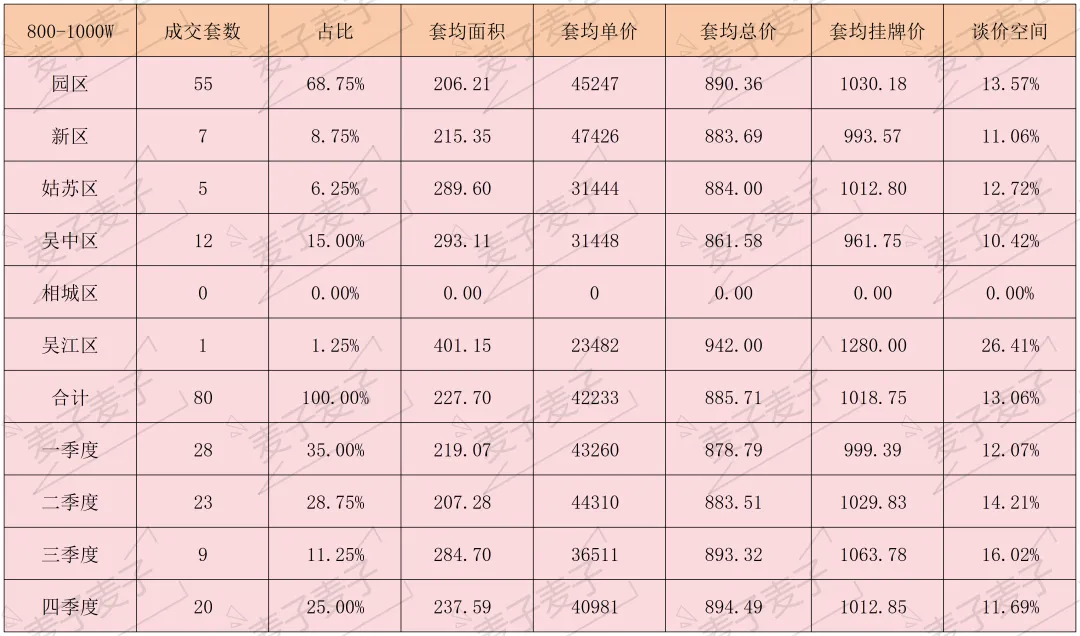
800-1000万的成交:
上文讲了,800W+的二手成交,只占了全部成交的1%不到
除了园区之外,其他区表现都比较一般
尤其相城和吴江,能成交的寥寥无几
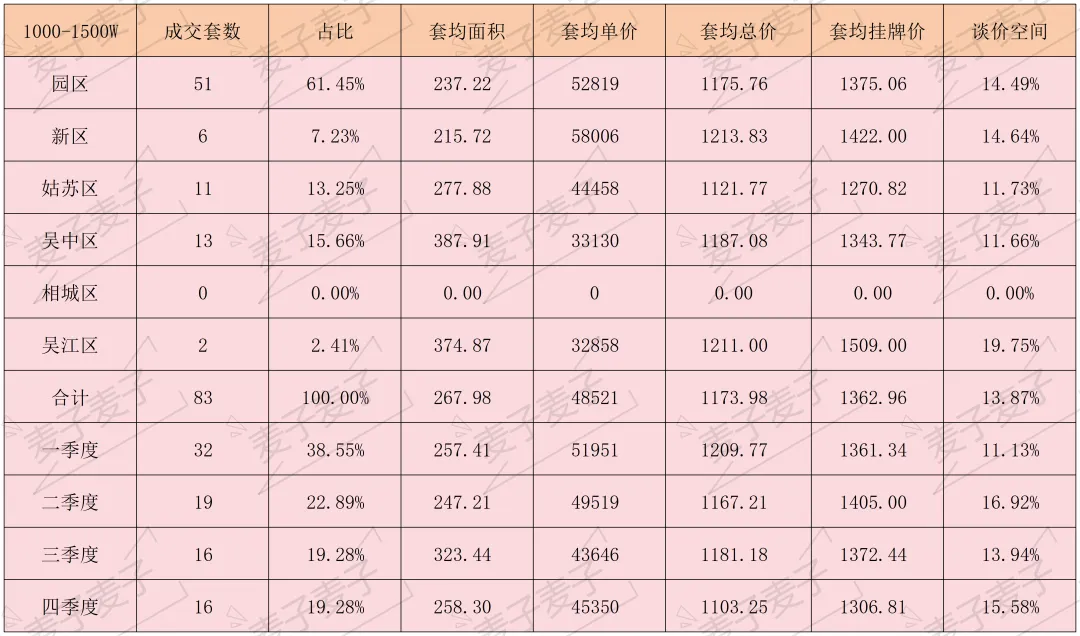
1000-1500万的成交:
大客户成交除了园区独占鳌头,吴中和姑苏区也开始有了起色
对于姑苏区来讲,其实分化的比园区还要明显
要么150W以内的刚需占比高,要么1000W+以上的别墅占比高
中间阶段相对比较一般
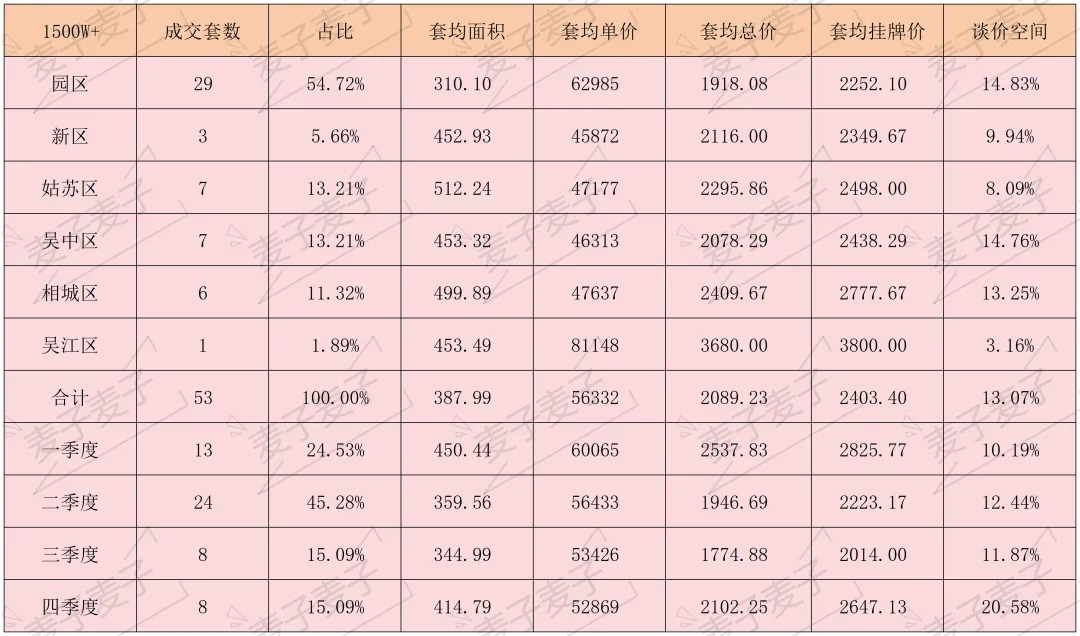
1500万+的成交:
其实1000W以上,尤其1500W以上总价段的成交,
基本就是除了园区以外,其他区都是地缘客户为主
好了,看了上面这么多成交,可以简单地总结一下各区二手情况:
01.园区:
300W以上购买力充足,尤其400W+改善客户,园区占比超过50%
对二手改善客户来讲,只有园区和其他区
02.新区
以刚需和改善为主
其中对300-500W阶段的改善吸引力比较大
狮山算得上是城西改善最后的选择了
03.姑苏区
分化很明显的区,100W以内客群占了最多数
对200—500W中间段客群群体,选择有限,吸引力低于园区和新区
04.吴中区
150W以内的客群,吴中占比最高,150-300W的客群,也有部分选择
但是高总价的客群,选择吴中的并不多
相对来讲,以刚需和刚改为主
05.相城区
相城的新房和二手房市场完全不一样
新房成交量苏州占比第一,二手房成交量倒数第一
新房以刚改和普通改善为主
二手基本是200W以内的刚需市场
尤其600-1000W这个阶段的二手房,成交比例极低
06.吴江区
仍是比较独立的一个区,以吴江本地客群为主
刚需成交占了绝大多数,改善外流明显
新房对改善的吸引力远大于区内二手
关于几个区的详细数据,后面会一一更新,本文就不多介绍
再次提醒一下,本文数据仅供参考,如有不同看法,请以自己判断为准
各位可以对着自己的总价段来做排序选择
关注后文各个区的详细介绍,会有更详细的数据拆解
如果觉得文章数据有用,可以转发给身边考虑买房卖房的朋友

进楼市交流群

扫码加微信

免责声明:以上仅代表个人建议,不构成任何买房依据,仅供楼市友好交流,有误之处还请指出,有不同意见者,请以自己判断为准
最新文章

随机文章