
当前位置:首页>地产>地产大周期开始?

地产大周期开始?

  • 2026-09-09 04:41:29
地产大周期开始?
这个结论过于宏大,本堡不敢下。
但有一段历史,我记得很清楚。
2022年,“三道红线”刚出没多久,市场上看好地产的人并不少。核心逻辑跟现在某些网红大V很相似:供给被压缩,活下来的开发商会吃掉未来的大部分蛋糕。
先不讨论那些判断失误、没能活下来的公司,只看一定能活的央企,比如保利。从 2022 年高点至今,股价跌去约 70%,市值从 2500 亿跌到 700 亿,跌得算多吗?
看一眼资产负债表,答案可能并不乐观。
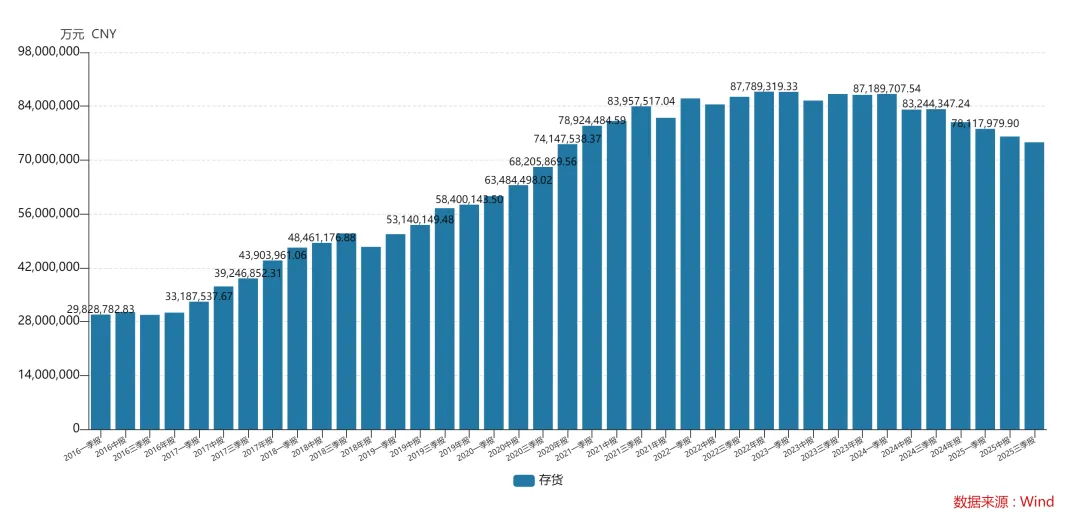
截至目前,保利账上约有 7500 亿库存,包括在建和已建商品房。相比行业高点,实际消化的货值仅 10% 出头。
更现实的问题是:
现在全国商品房销售规模8.39万亿,已经低于 2015年的水平;销售面积8.8亿平回到09年的水平。
而BL当前的库存规模,仍然相当于 2016 年的 2.5 倍。且在2024年报中,库存计提跌价准备只有 70 亿,占比不到 1%。
这些库存,要消化多少年?一把计提,BL还在不在了?
图:保利的存货
同样是供给收缩,为什么 有色、化工、甚至锂电 能走出大行情,而地产不行?
我认为,需求是最大的差别。
地产的问题,不在供给,而在需求的不可测性。
第一,人口趋势是硬约束。
结婚率、新生儿数量持续下滑,刚需总量收缩已是不争的事实,这个行业已经很难再讲“总量扩张”的故事。
第二,地产的金融属性决定了一个残酷结果:
在价格下行周期里,过去二十年的“投资需求”,会反身变成甩卖中的供给。
二手房要多久才能消化掉这部分伪需求?没人知道。
正因如此,从股票投资的角度看,地产显然不具备吸引力。
它或许会在强力政策下出现脉冲式行情,但离形成真正的趋势还远的很。
反过来看有色、化工、锂电这些反通缩行业,除了价格上涨之外,还有一个更关键的共同点:
资产负债表没有被破坏,或者已经完成修复。
价格上涨,能够真实地兑现为利润。
以有色为例:
即便过去两年涨幅居前,但多数上市公司的估值,仍接近熊市水平——它们涨的不是估值,而是业绩。
这和“古典算力”非常相似:慢、稳、可兑现,也是市场能够走出慢牛的基础。
相反,那些依赖硬拔估值的板块,持续性天然不足。
比如计算机——可以有主题、有脉冲,但很难成为资金的战略性长期持仓。

最新文章

随机文章