在第一期中我们聊到,143父母移民要领养老金,必须迈过“三座大山”。如果说10年居住期考的是耐心,那么资产测试(Assets Test)考的就是“财商”。
对于很多在澳洲拥有多套房产、或者有生意背景的家庭来说,资产测试往往是比收入测试更难逾越的门槛。今天,老会计就带大家算一算,你的家底到底怎么计分?
一、 2026最新“及格线”:你的资产超标了吗?
Centrelink 评估资产时,第一步是看你有没有自住房。自住房业主虽然住得稳,但资产限额会更低。
1. 想领“全额”养老金?
如果资产低于以下数值,你的养老金不会因为资产而打折:
单身: $321,500
伴侣 (合算): $481,500
(非自住房业主限额略高,详见下表)
2. “一分钱领不到”的终点线
如果资产超过这个“断崖点”,养老金将直接降为 $0:
单身(有自住房): $714,500
伴侣(有自住房): $1,074,000
会计帮您划重点: 只要夫妻俩名下的投资房净值+存款+理财超过了 107.4万澳币,现金养老金基本就与您无缘了。
二、 缩水速度惊人:每多1,000,扣3!
澳洲养老金的扣减采用的是 Taper Rate 计算法。
一旦资产超过“全额限额”,每多出 $1,000 资产,每两周的养老金就会减少 $3.00。
算一笔账:
假设张大爷夫妇比全额限额多出了 10万澳币 的存款,那么他们每两周领到的养老金就会缩水 $300。一年下来,就是近 $7,800 的损失!
三、 哪些算“资产”?会计师教你看净值
很多投资移民家庭觉得资产评估很吃亏,其实这里面有很大的“净值”空间:
自住房 (Principal Home):全额豁免! 无论你的房子在 West End 还是海边,价值 100 万还是 500 万,只要是自住且占地小于 2 公顷,Centrelink 统统不看。
投资房 (Investment Properties):按“净值”算。 不是看房价,而是看 [市场价 - 房贷]。这就是为什么合理的杠杆在养老规划中很重要。
养老金 (Superannuation):分阶段看。
- 父母未满 67 岁时,Super 里的钱是隐形的(不计入)。
- 一旦满 67 岁,无论是工业基金还是 SMSF(自营养老金),全额计入资产。
- 个人财物:按“二手价”报。
车、家具、首饰不要按买入价报,要按现在的变现价值报。
四、 避坑指南:如何合法“优化”资产评估?
如果你发现自己刚好卡在“断崖点”边缘,可以考虑以下几个合法的财税策略:
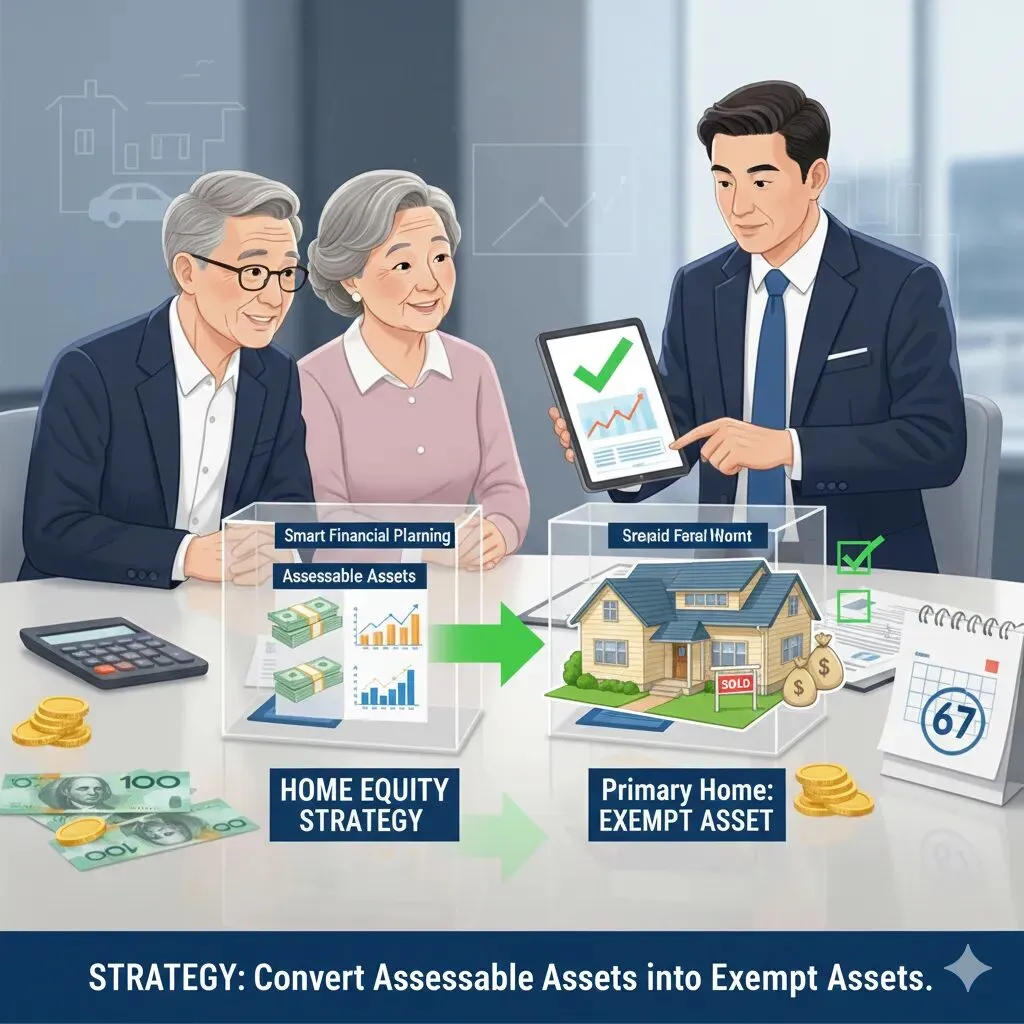
“重仓”自住房:
既然自住房豁免,那么在退休前翻修自住房,或者提前还清自住房贷款,是把“应税资产”转化为“豁免资产”的高效手段。
赠与(Gifting)要提前:
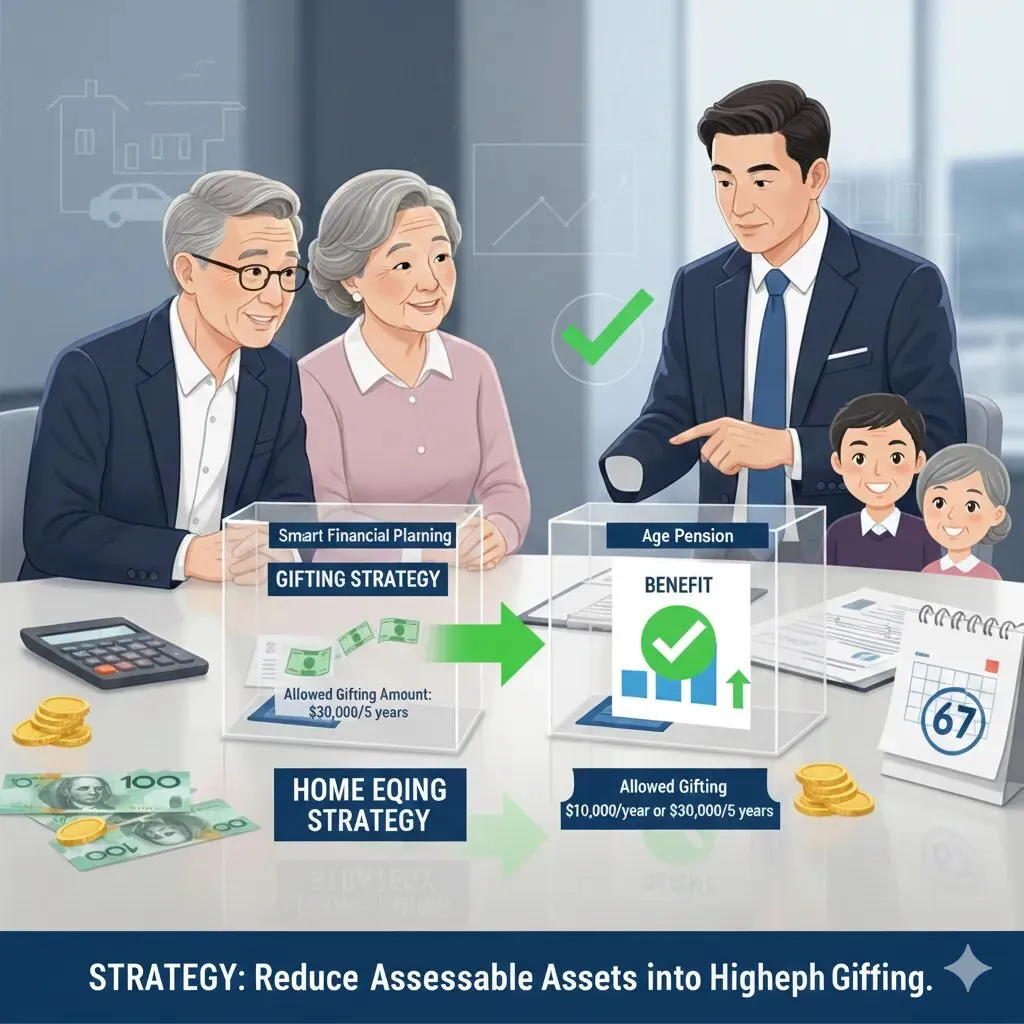
别等申请时才转账!每人每年最多赠与 $10,000(5年累计不超 $30,000),超过部分仍会被 Centrelink 抓回来算作你的资产,有效期 5 年。
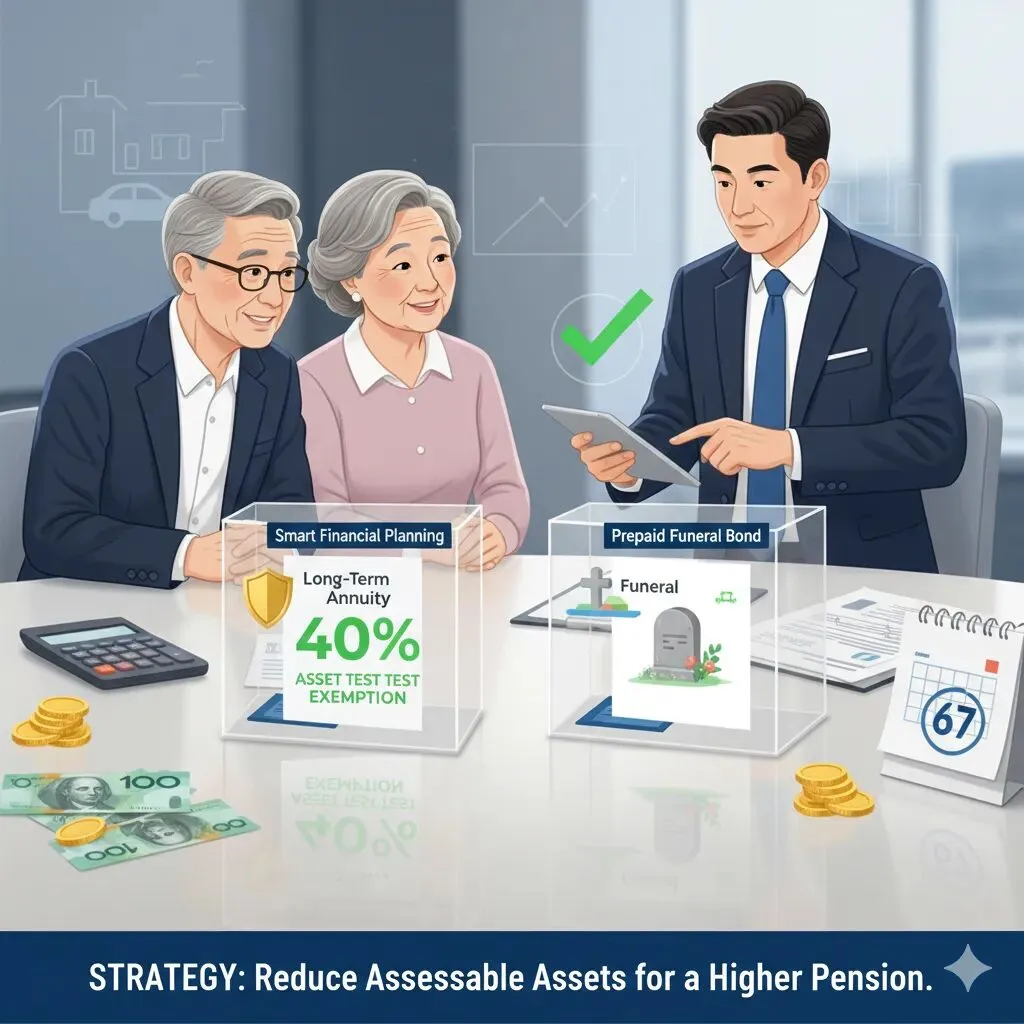
特定金融工具:
比如购买具有 40% 资产测试豁免额度的特定长期年金(Annuities),或者预付一部分葬礼基金(Funeral Bond)。
税务会计结语:
资产测试虽然严苛,但并不是死局。对于 143 移民家庭,关键在于提前 5-10 年进行家庭资产结构的梳理。
下一期,我们将讲解连载第三期:【收入测试 Income Test】。哪怕你没有工资,为什么政府还是觉得你有收入?“推定收益”这个隐形杀手到底是怎么回事?
如果您对家里的房产净值和贷款结构如何影响养老金有疑问,欢迎扫描下方二维码,预约专业的个案分析!
本文数据截止至2026年2月,仅供参考。