当前位置:首页>地产>华泰 | 地产:头部房企销售优势继续巩固

华泰 | 地产:头部房企销售优势继续巩固

  • 2026-10-29 05:01:00
华泰 | 地产:头部房企销售优势继续巩固

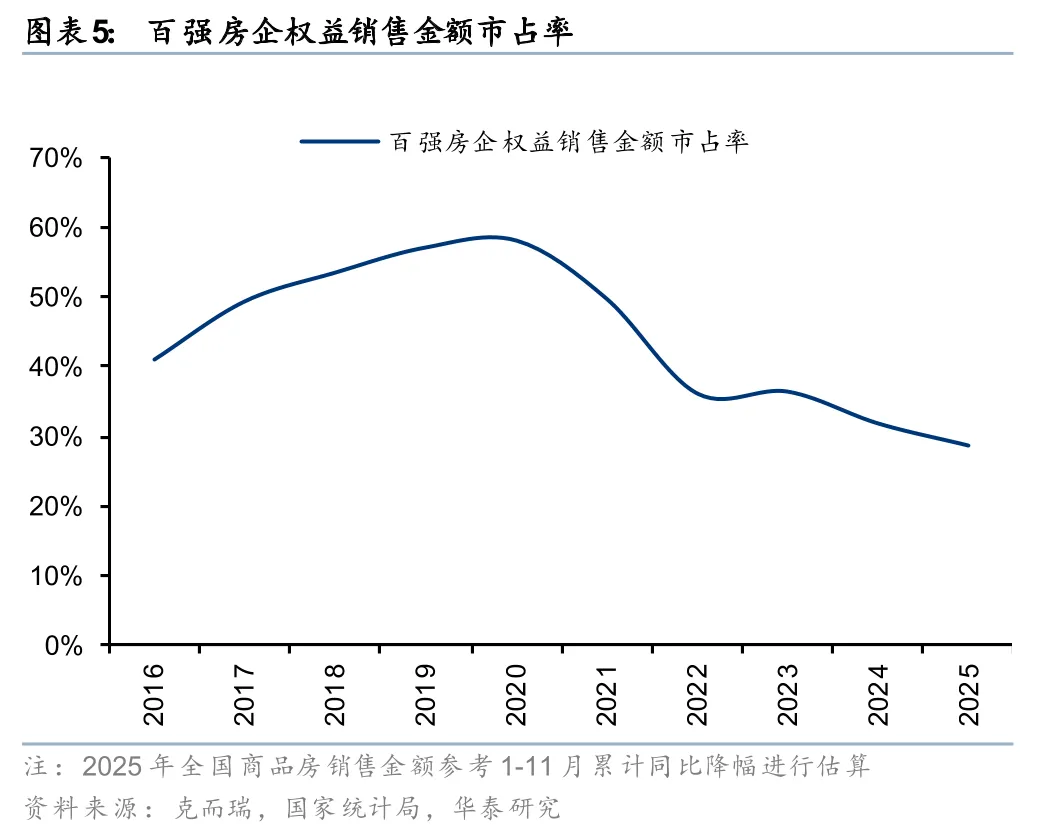
25年百强房企销售金额同比降幅随大市收窄,但受部分存货质量持续下降的房企拖累,仍跑输大市、市占率连续第5年走低。百强房企内部,头部房企集中度连续第4年上升,央国企连续第6年跑赢,核心资源持续向少数优秀房企集中。TOP20房企中,中建东孚、中国金茂、绿地控股实现正增长。往前看,我们期待政策继续围绕“预期”对症下药、加速房地产市场回稳,核心城市和在此拥有更强资源获取能力的头部房企有望率先受益。我们看好“三好”房企、优秀运营商、港资房企、高分红物管公司的投资机遇。

点击小程序查看研报原文

核心观点

百强房企销售同比降幅随大市收窄,但市占率继续走低

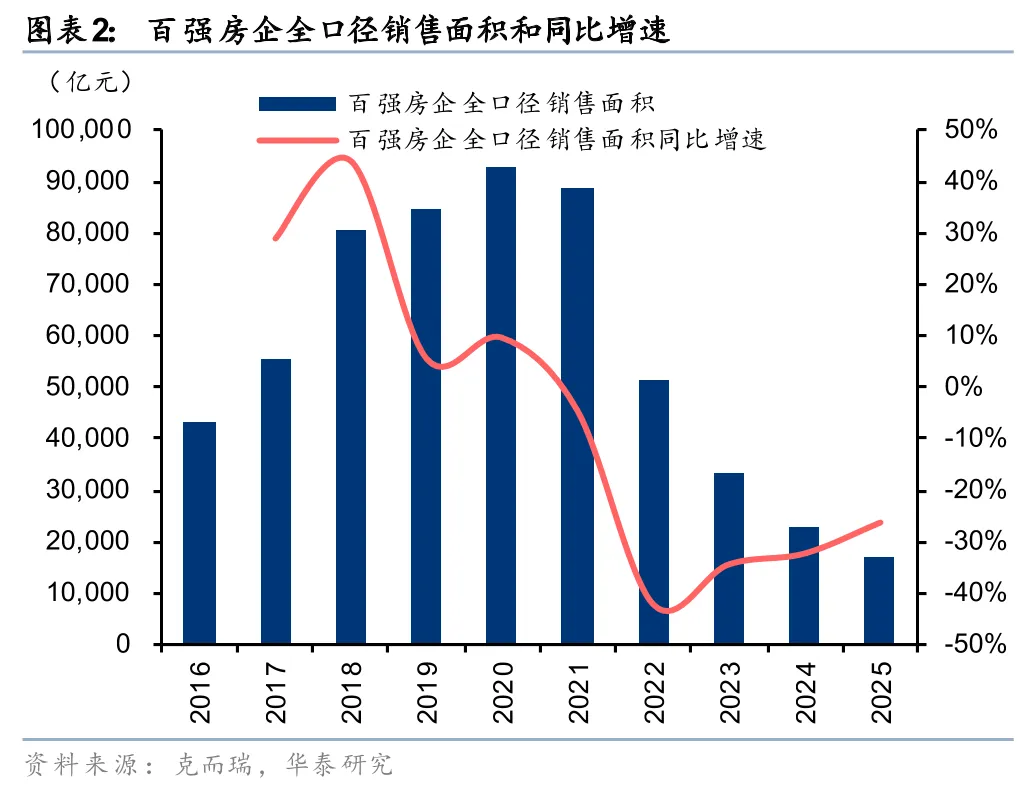
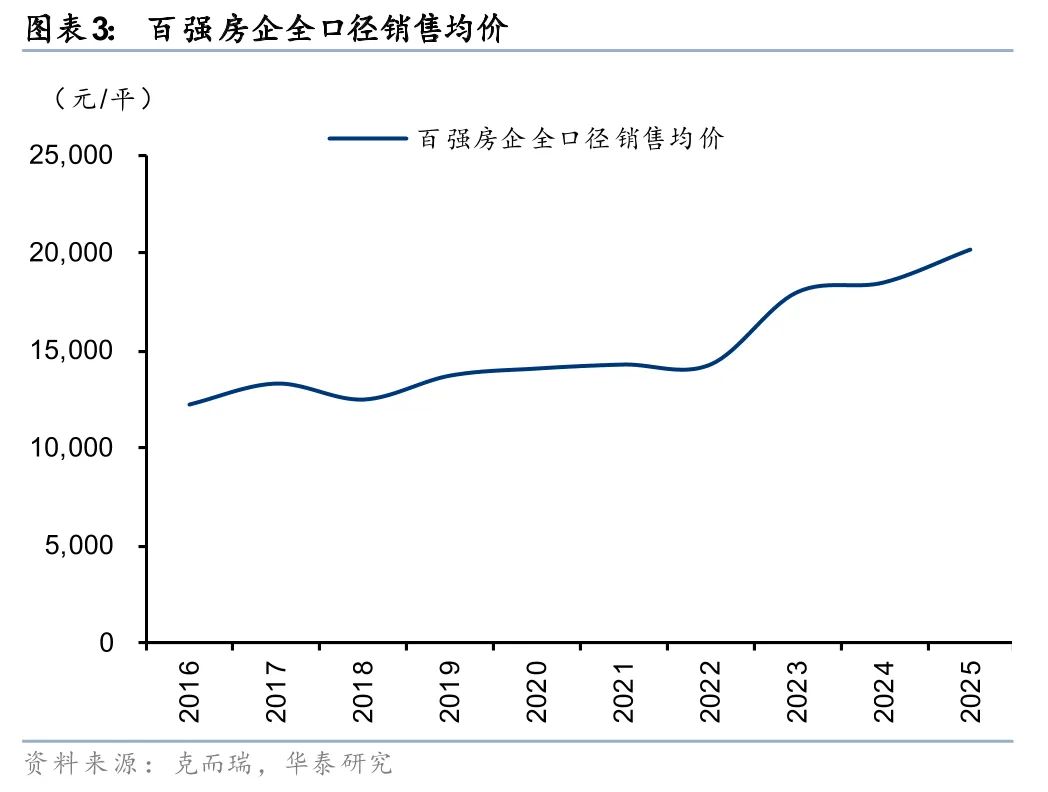
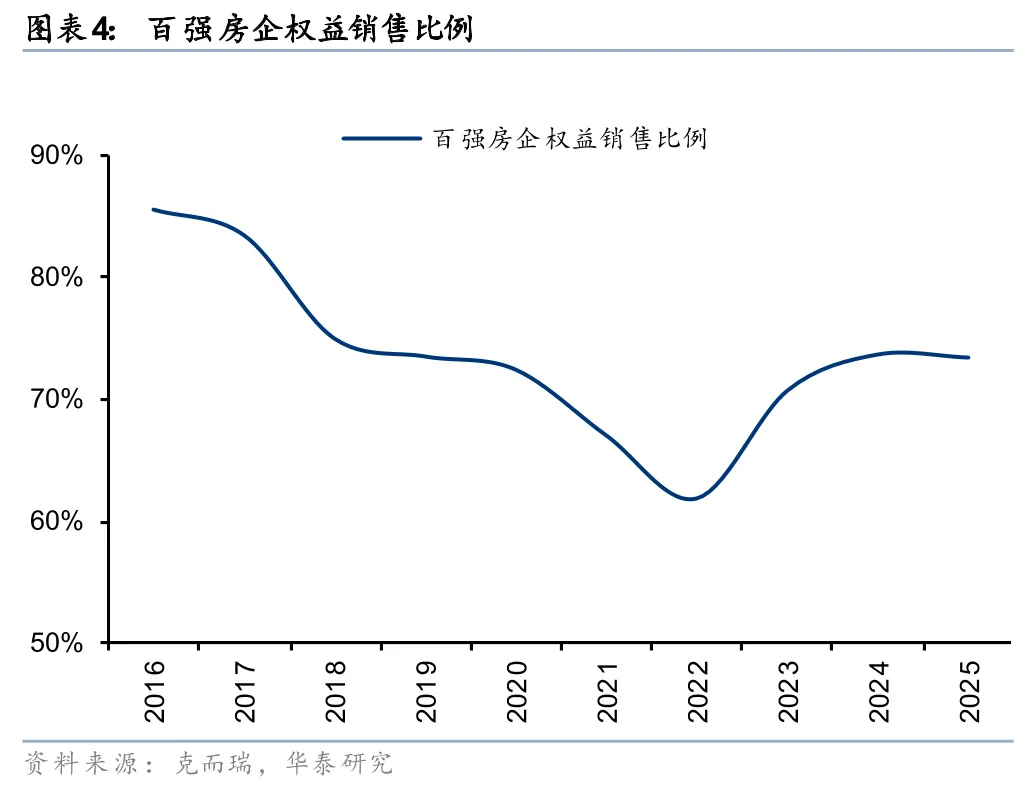
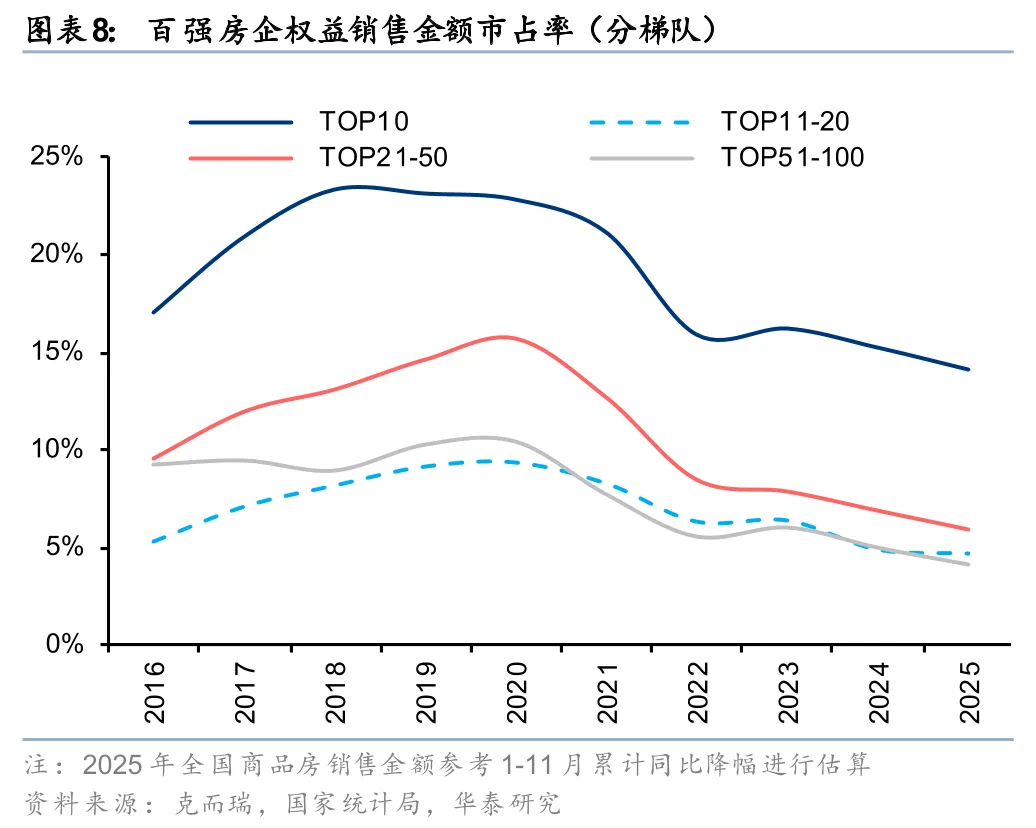
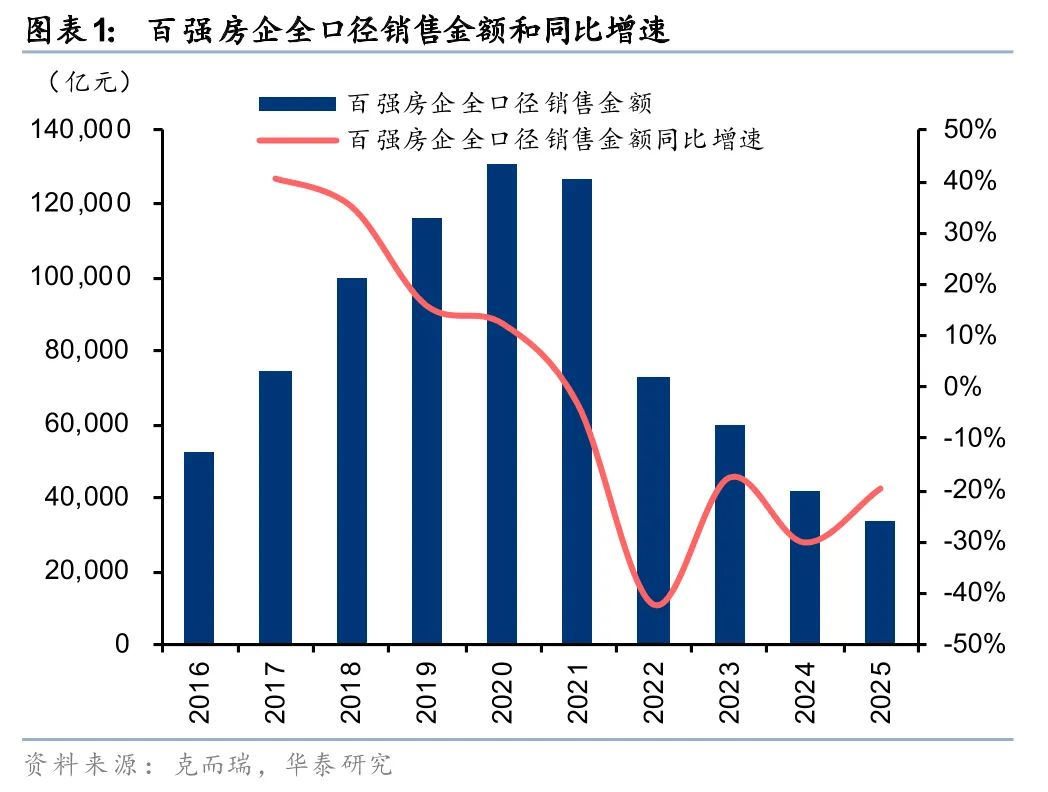
25年百强房企销售同比降幅跟随全国商品房销售降幅同步收窄。根据克而瑞的数据,25年百强房企全口径销售金额同比-20%,降幅较24年收窄10pct;全口径销售面积同比-26%,降幅收窄6pct。但由于部分面临流动性压力的房企存货质量持续下降、销售降幅较为显著,百强房企销售表现连续第5年跑输全国,权益销售金额市占率同比-3pct至29%,较20年58%的历史峰值下滑一半。随着房企拿地和市场需求持续向一二线城市核心区域“缩圈”,叠加四代宅、“好房子”带来的产品力升级,百强房企销售均价延续结构性上涨,同比+9%至20133元/平。由于核心城市核心地块土拍竞争仍然较为激烈,房企依然需要合作获取大部分热点地块,23年以来百强房企权益销售比例上升的势头并没有延续,25年同比微降1pct至73%。

头部集中度连续第4年上升,央国企连续第6年跑赢

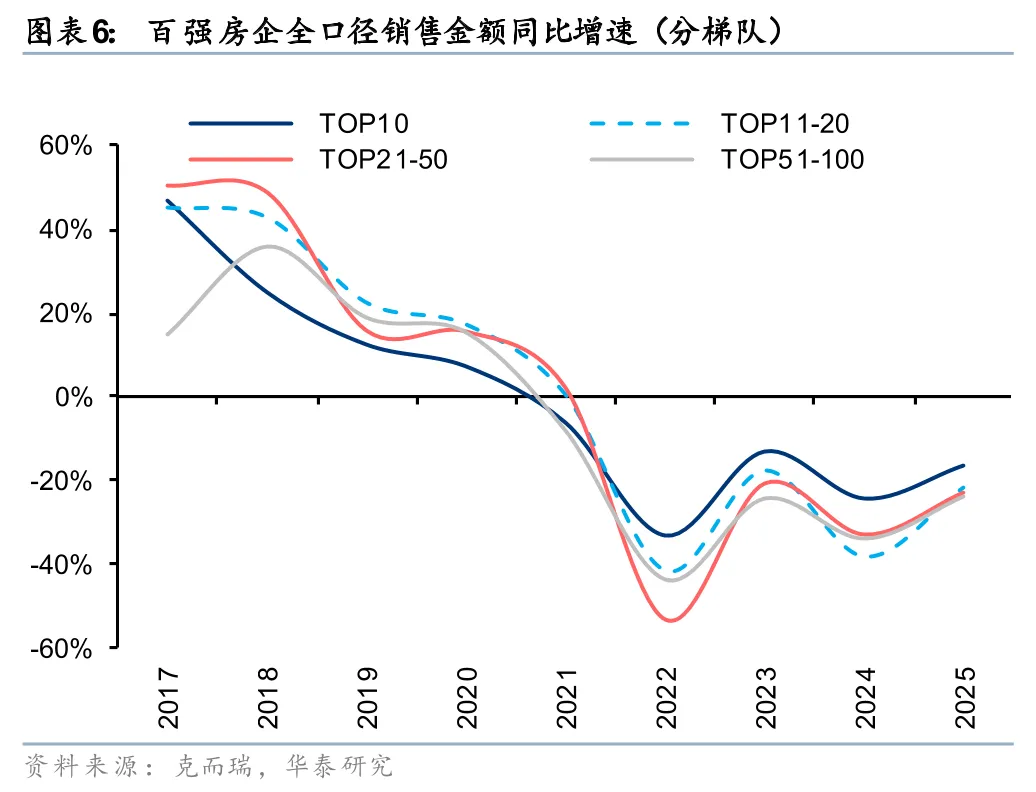
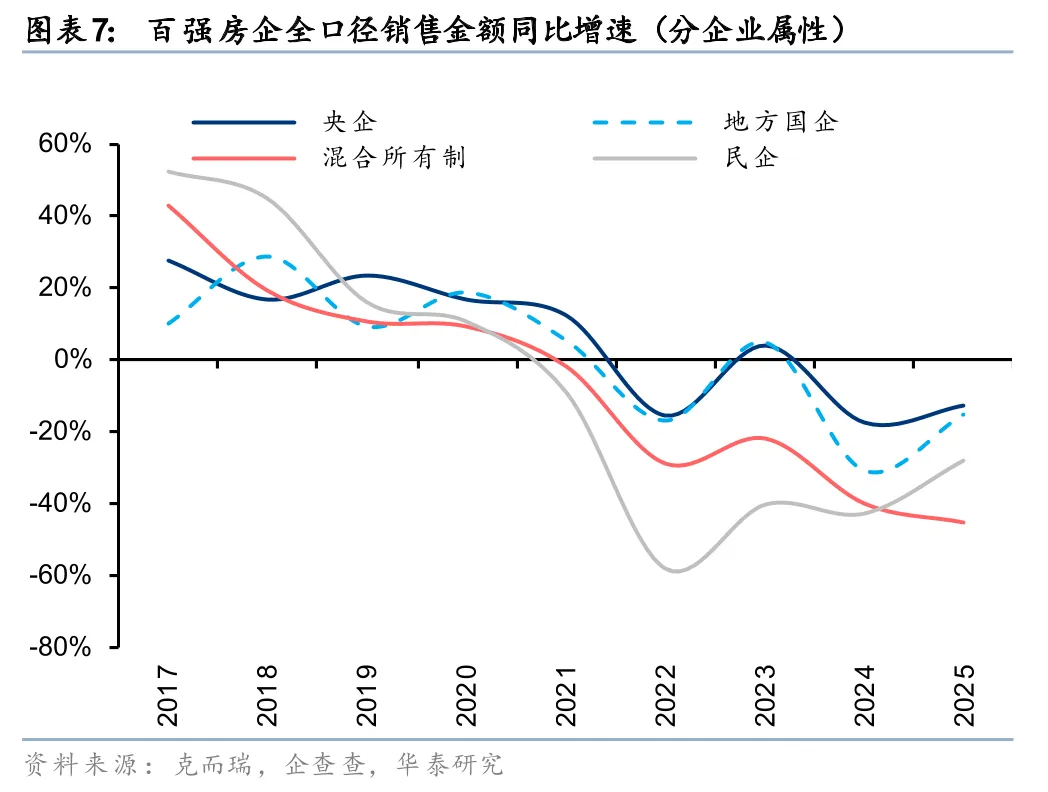
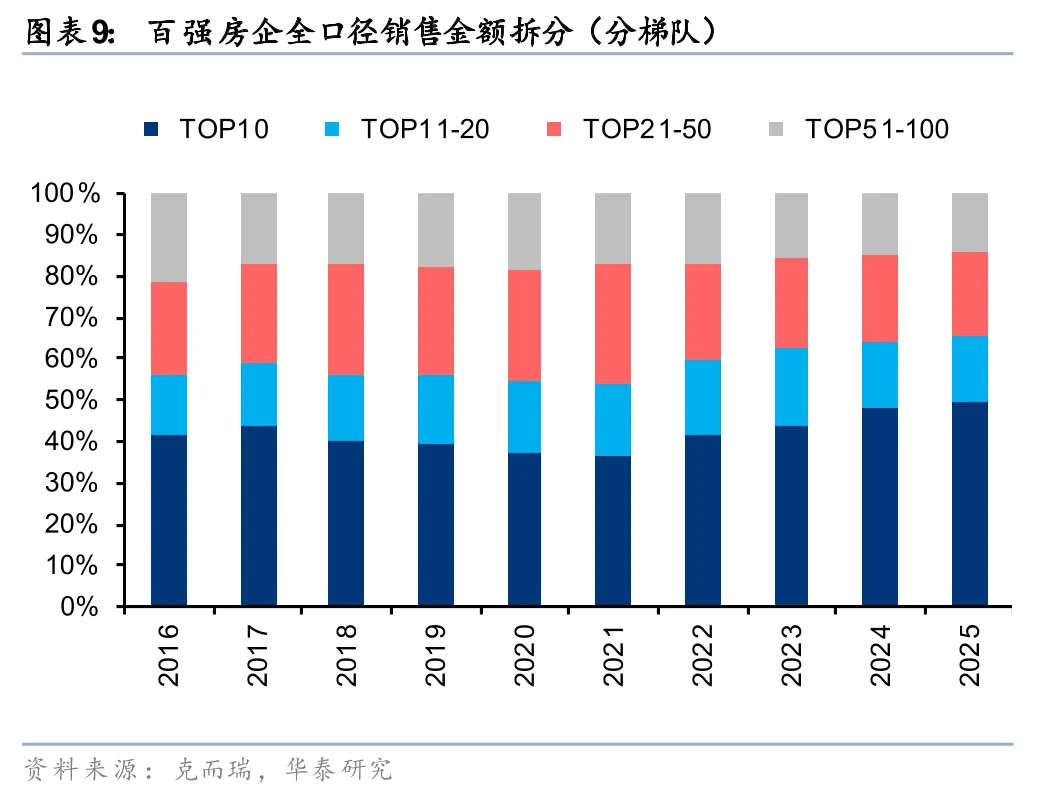
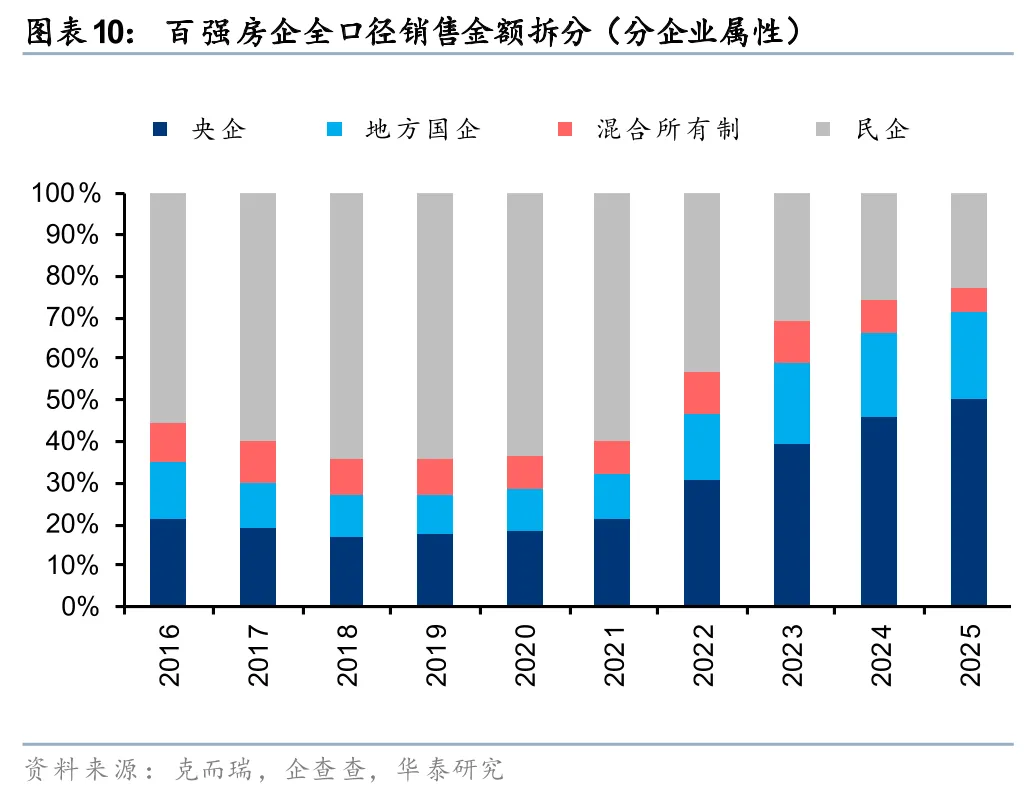
分梯队来看,头部房企集中度进一步提升。25年TOP10房企全口径销售金额同比-16%,而TOP11-20、21-50、51-100房企同比降幅均在22%-24%。TOP10房企全口径销售金额占百强房企的比例同比+2pct至50%,连续第4年上升,再创历史新高。分企业属性来看,央国企依然跑赢。25年百强房企中的央企、地方国企全口径销售金额同比-13%、-15%,而混合所有制企业、民企同比-45%、-28%,央国企自20年以来持续跑赢;相应的,央国企占百强房企全口径销售金额的比例同比+5pct至71%。此外,央国企销售均价显著高于其它企业,亦体现了更强的核心资源卡位能力和产品迭代升级能力。

TOP20房企:中建东孚、绿地控股、中国金茂实现正增长

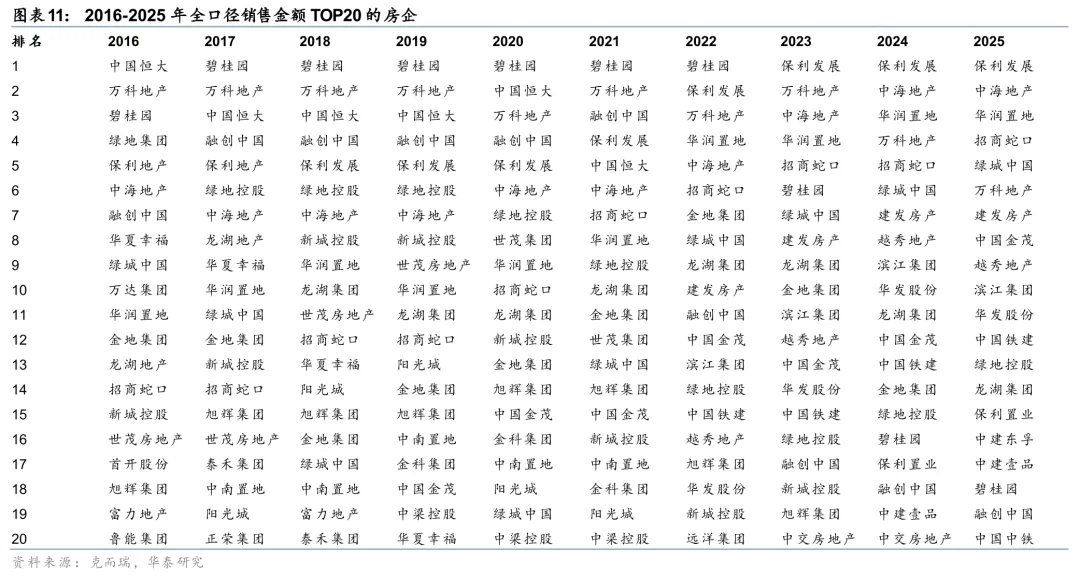
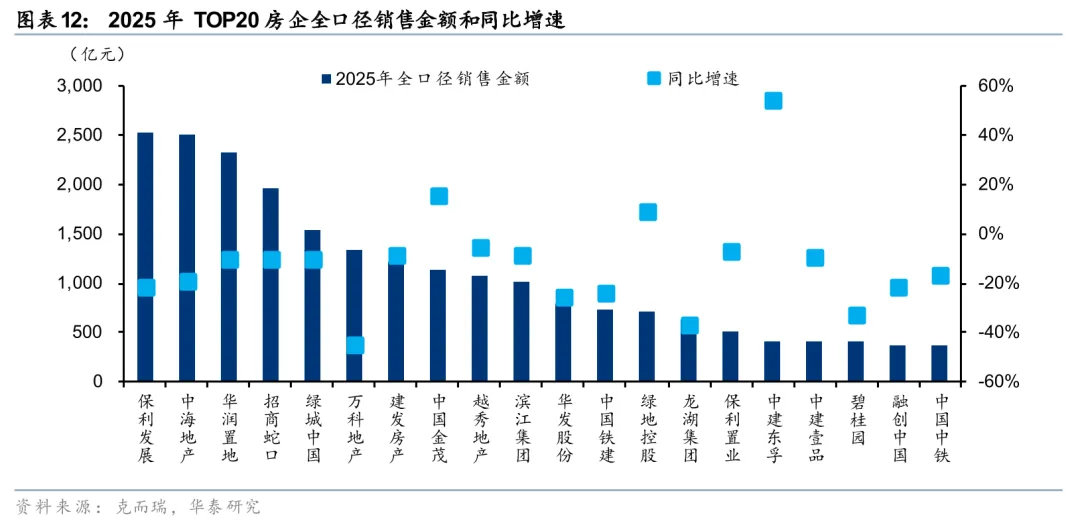
聚焦全口径销售金额TOP20房企,前三座次并未改变,仍为保利发展、中海地产、华润置地;随着万科排名下滑至第6,招商蛇口、绿城中国各进一位,TOP5已均为央企。TOP20房企中,中建东孚、中国金茂、绿地控股实现正增长,同比+54%、+16%、+9%,销售排名分别上升24、4、2位,其中中建东孚首次跻身TOP20,中国金茂首次跻身TOP10。

投资结论

近期地产政策、《求是》文章积极表述纷至沓来,持续践行中央经济工作会议“着力稳定房地产市场”的思路。我们期待政策继续围绕“预期”对症下药、加速房地产市场回稳,核心城市和在此拥有更强资源获取能力的头部房企有望率先受益。重点推荐:1、兼具“好信用、好城市、好产品”的“三好”地产股;2、依靠运营能力在市场调整中掌握现金流生命线的房企;3、受益于香港市场复苏的香港本地房企;4、受益于稳健现金流、具备分红优势的物管企业。

风险提示

地产政策波动的风险:地产相关的货币和财政政策、因城施策的调控政策存在不确定性,在房地产发展新模式的框架下,住房、土地、金融、财税等房地产相关领域的基础性制度存在调整优化的可能,都可能对房地产行业和房企经营造成扰动。

地产基本面复苏不及预期的风险:24年9月以来的政策组合拳推动房地产量价表现出现改善,但若经济环境的复苏程度、居民预期的修复情况、已出台政策的落地效果不及预期,地产基本面的复苏程度和持续性也存在不及预期的可能。

部分房企面临经营风险:若地产基本面复苏低于预期,部分房企仍可能面临较大的资金链压力,进而出现经营困难等问题。
相关研报

研报:《头部房企销售优势继续巩固》2026年1月8日

林正衡 分析师 S0570520090003 | BRC046

陈慎 分析师 S0570519010002 | BIO834

关注我们

华泰证券研究所国内站(研究Portal)

https://inst.htsc.com/research

访问权限:国内机构客户

华泰证券研究所海外站

https://intl.inst.htsc.com/research 

访问权限:美国及香港金控机构客户
添加权限请联系您的华泰对口客户经理

免责声明

▲向上滑动阅览

本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。

本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。

本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。

在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。

本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。

最新文章

随机文章